competencia

Covid-19: Reporte 12/2020 Entrega Especial 150 150 admin

Covid-19: Reporte 12/2020 Entrega Especial

(Este artículo fue originalmente publicado por Pablo Trevisán en LinkedIn Pulse, el día 5 de abril de 2020; el enlace al mismo).

200403 image_190607_wolves_prLa ley 27.442 (LDC)[1], sancionada en mayo de 2018, incorporó varias novedades importantes al régimen argentino de derecho de la competencia.

Entre otras, amplió las facultades de la autoridad de competencia, a la que la dotó de mayor independencia, poniendo especial énfasis en la gravedad de ciertas conductas, en particular, las conductas colusorias entre dos o más competidores.

No siendo el objeto de este breve comentario ampliar sobre el detalle de las diversas novedades de la LDC, intentamos únicamente realizar algunas breves consideraciones en torno a un nuevo instituto que receptó la LDC y que, al parecer, ha sido pasado por alto hasta la fecha.

Nos referimos al art. 29 de la LDC, que dispone: “El Tribunal de Defensa de la Competencia, de conformidad con lo que establezca la reglamentación, podrá por decisión fundada expedir permisos para la realización de contratos, convenios o arreglos que contemplen conductas incluidas en el artículo 2° de la presente , que a la sana discreción del Tribunal no constituyan perjuicio para el interés económico general.”

Es importante recordar que el nuevo art. 2 de la LDC, al que hace referencia el art. 29, enumera una serie de conductas relacionadas con acuerdos entre dos o más competidores que, conforme dispone la nueva LDC, constituirían “prácticas absolutamente restrictivas de la competencia”, se presumiría “que producen perjuicio al interés económico general”, serían “nulos” y “no producirían efecto jurídico alguno”[2]; además de poder ser pasibles de sanciones que exceden los varios miles de millones de pesos.

Los permisos del art. 29 de la nueva LDC, pueden constituir una herramienta muy valiosa en ciertas circunstancias, siempre y cuando los mismos sean utilizados conforme a su fin y para casos muy particulares y por motivos debidamente fundados[3].

La situación ante la cual nos encontramos actualmente, como consecuencia de los diversos efectos negativos de la pandemia del Covid-19, otorga el marco perfecto para entender de qué se trata este instituto y para aplicarlo del modo para el cual fue concebido por el legislador.

Hace aproximadamente un mes, somos testigos de innumerables normas que se han ido emitiendo por parte del Poder Ejecutivo (como así también por las distintas autoridades provinciales y municipales, y organismos diversos).

En este tiempo, ha sido la regla escuchar referencias a conceptos tales como insumos críticos, precios máximos, solicitudes de aumento de producción, asistencias financieras varias, presunto desabastecimiento de ciertos productos e insumos medicinales, de limpieza y sanitarios, entre otros.

Por su parte, la Secretaría de Comercio Interior (SCI) resolvió la suspensión de plazos procesales en los expedientes que tramitan por ante la Comisión Nacional de Defensa de la Competencia (CNDC)[4]. Sin perjuicio de ello, se estableció un mecanismo de presentaciones de emergencia[5] y la CNDC y todo su equipo continúan trabajando activamente, en modo remoto.

Asimismo, alrededor del mundo, las distintas autoridades de competencia han ido reaccionando también según sus respectivas situaciones y según sus marcos normativos aplicables[6].

Por otro lado, no han sido pocas las voces que sugieren “mitigar”, “relajar” o “distender” la aplicación de las normas de competencia, tanto en nuestro país, como en el extranjero. Consideramos que ello puede ser una simplificación muy peligrosa e innecesaria, según cómo, cuándo, dónde y por cuánto tiempo se proponga.

Para el caso de nuestro país, partamos de la premisa que el art. 1 de la LDC dispone que el bien jurídico protegido del régimen de competencia argentino es el “interés económico general”. Dicho en términos más generales, y dejando de lado otras consideraciones más técnicas[7], el interés económico general al que refiere la LDC, no es otro que el interés público, aplicado al derecho y la política de la competencia.

Dicho esto, debe destacarse que las normas, los principios y, no menos importante, el espíritu de la LDC continúa -¡y debe continuar!- teniendo plena vigencia, aún -¡o más aún!- en la situación actual del Covid-19.

Es decir, coludir con un competidor sigue configurando una conducta absolutamente restrictiva a la competencia y se presume que produce perjuicio al interés económico general (arts. 2 y 3); abusar de una posición de dominio en un determinado mercado, sea fijando precios abusivos que impacten sobre los consumidores o realizando conductas que pudieren excluir competidores (arts. 3, 5 y 6) o realizar concentraciones económicas cuyo objeto o efecto fuere restringir la competencia (art. 8), siguen siendo conductas prohibidas bajo la LDC (art. 1).

Sin embargo, no puede dejar de tenerse cuenta que las distintas normas dictadas en el último tiempo con el noble objeto de contener la propagación de la pandemia en nuestro país, podrían llegar a implicar que ciertas personas, sean éstas personas físicas (humanas) o jurídicas, podrían verse involuntariamente inmersos en situaciones complejas, que podrían enmarcarse en algunas de las conductas previamente mencionadas.

En la práctica, podría presentarse una colisión de intereses legítimos entre diversas normas y conductas, como los intereses que pretende proteger la competencia y los que genuinamente pretenden proteger las diversas normas de emergencia sanitaria dictadas en el último mes.

Para ilustrarlo mejor, no sería raro que supermercadistas u otros jugadores de la cadena de distribución del mercado retail o de consumo, en algún momento del avance de la pandemia deban coordinar sus conductas para garantizar la provisión de alimentos; o que laboratorios, distribuidoras, droguerías, farmacias u otros, deban también acordar cómo afrontar la demanda y provisión de ciertos medicamentos o insumos críticos en distintas regiones de nuestro país, por solo nombrar dos áreas críticas -consumo y salud- que, muy probablemente, serán de las más afectadas a medida que avance la propagación de la pandemia en nuestro país.

Es aquí donde el art. 29 de la nueva LDC toma su real dimensión. Aquellos empresarios que se encuentren en las situaciones mencionadas, por un lado, no están exentos de cumplir con las normas de competencia, pero por otro, deben también cumplir las normas de emergencia.

A los efectos de dar cabal cumplimiento a las segundas, sin cometer ilícitos bajo el régimen de la LDC, la SCI -a instancias de la previa opinión de la CNDC- debería analizar estos casos y, eventualmente, de corresponder, expedir permisos claros,  debidamente fundados y de alcance temporal y geográfico acotados, que otorguen certeza a todas aquellas personas que se encuentren ante esta disyuntiva.

Asimismo, podrían ser los propios interesados quienes soliciten estos permisos a la autoridad de competencia, fundando los motivos por los cuáles correspondería que se expidan y, claramente, sin que ellos impliquen carta de indemnidad para cometer ningún tipo de conductas anti-competitivas.

De lograr esto, habremos logrado balancear correctamente los intereses en pugna, probablemente contribuyamos a que la pandemia sea atacada de un modo más óptimo en los esfuerzos conjuntos que deben realizar los sectores público y privado, y, por último, habrán dado a luz sanamente en nuestro país los permisos del novel art. 29 de la LDC.


[1] Texto Ordenado de la Ley de Defensa de la Competencia 27.442 (acceso al enlace al 3 de abril de 2020): http://servicios.infoleg.gob.ar/infolegInternet/anexos/310000-314999/310241/norma.htm

[2] Art. 2, LDC: “Constituyen prácticas absolutamente restrictivas de la competencia y se presume que producen perjuicio al interés económico general, los acuerdos entre dos o más competidores, consistentes en contratos, convenios o arreglos cuyo objeto o efecto fuere: a) Concertar en forma directa o indirecta el precio de venta o compra de bienes o servicios al que se ofrecen o demanden en el mercado; b) Establecer obligaciones de (i) producir, procesar, distribuir, comprar o comercializar sólo una cantidad restringida o limitada de bienes, y/o (ii) prestar un número, volumen o frecuencia restringido o limitado de servicios; c) Repartir, dividir, distribuir, asignar o imponer en forma horizontal zonas, porciones o segmentos de mercados, clientes o fuentes de aprovisionamiento; d) Establecer, concertar o coordinar posturas o la abstención en licitaciones, concursos o subastas. Estos acuerdos serán nulos de pleno derecho y, en consecuencia, no producirán efecto jurídico alguno.”

[3] La reglamentación del art. 29, mediante el Decreto 480/2018, dista de ser abarcativa y clara; por lo que se requiere una nueva reglamentación, que respete cabalmente el espíritu de la LDC.

[6] Por ejemplo (en todos los casos, último acceso, 3 de abril 2020): (i) EE.UU.: Declaración Conjunta del FTC y el DOJ: https://www.ftc.gov/news-events/press-releases/2020/03/ftc-doj-announce-expedited-antitrust-procedure; (ii) Europa: Declaración de la European Competition Network, https://ec.europa.eu/competition/ecn/202003_joint-statement_ecn_corona-crisis.pdf; (iii) Reino Unido: CMA – Task Force para el COVID-19, https://www.gov.uk/government/publications/covid-19-cma-taskforce/cma-covid-19-taskforce; (iv) Australia: ACCC Autoriza Ventas Coordinadas entre Mayoristas en Mercado de Medicamentos, https://www.accc.gov.au/media-release/medicine-wholesalers-to-co-operate-on-access-to-pharmaceutical-products; (v) Noruega: Konkurranse Tilsynet – Autoridad de Competencia de Noruega, Otorga Excepción Temporal a Sector de Transporte, https://konkurransetilsynet.no/transportation-sector-is-granted-temporary-exception-from-the-competition-act/?lang=en; (vi) Sudáfrica: Comisión de Competencia – Inusual, por COVID-19, recibe más de 500 Denuncias por Precios Excesivos, http://www.compcom.co.za/wp-content/uploads/2020/03/CCSA-COVID-19-statement-31-March-2020-Final-1.pdf; (vii) Chile: FNE – Declaración Pública, https://www.fne.gob.cl/declaracion-publica/, entre otros.

[7] Por ejemplo, consideraciones respecto a si ello se refiere más al bienestar de los consumidores, de los productores, de ambos, o a otras finalidades.
CNDC: Informe sobre Condiciones de Competencia en Mercado de Medicamentos 150 150 admin

CNDC: Informe sobre Condiciones de Competencia en Mercado de Medicamentos

I. Introducción

La Comisión Nacional de Defensa de la Competencia (CNDC) publicó el 23 de diciembre pasado un informe técnico que resume los resultados de una serie de estudios de mercado realizados desde el año 2017 sobre las condiciones de competencia en el mercado de medicamentos, con el objeto de conocer las condiciones de competencia, en especial, lo relativo a la cadena de distribución de medicamentos y a la integración vertical y/o societaria entre laboratorios y distribuidoras y/o droguerías.

Para tales fines se requirió información y se realizaron audiencias con distintos agentes del sector (laboratorios, droguerías, distribuidoras, organismos públicos, expertos, etc.).

El mismo informe describe los aspectos relevantes del mercado de medicamentos en Argentina desde el punto de vista de la Ley de Defensa de la Competencia Nº 27.442 (LDC), enfocándose particularmente en la etapa de la distribución mayorista. No se incluye dentro del trabajo un análisis de las ventas al canal institucional, las cuales representan un 24%, aproximadamente, del total de expendios.

El informe tiene como antecedente una denuncia presentada a mediados del año 2012 por Farmacitycontra distintos actores del mercado de medicamentos (incluyendo centralmente a los laboratorios y sus tres cámaras empresariales), y una sanción impuesta a instancias de la Autoridad de defensa de la competencia contra una serie de entidades que nuclean a la totalidad de las farmacias de la provincia de Tucumán por la realización de una práctica horizontal colusiva.

Se trata de una descripción del estado de situación, que concluye la investigación oportunamente abierta por la CNDC, y de la cuál no se desprenden conductas por investigar y/o acciones recomendadas, sin perjuicio de que la propia CNDC sostiene que cabe esperar que la industria farmacéutica continúe estando en el centro de la agenda de la autoridad de aplicación de la LDC.

Anteriormente, a comienzos del año 2014, la CNDC había iniciado diversas investigaciones de oficio de mercados considerados relevantes (entre ellos el de medicamentos para uso humano). Ello, en forma concomitante con los controles de precios que lleva adelante la Secretaría de Comercio y los Regímenes Informativos de Precios instaurados mediante Resolución Nº 29/2014 y reglamentado por la Disposición 6/2014 de la Secretaría de Comercio del Ministerio de Economía y Finanzas Públicas de la Nación, y conforme al por entonces vigente Régimen Informativo conf. Resolución Conjunta Nº 66/2014 y Nº 3629/2014 de la Secretaría de Comercio y de la Administración Federal de Ingresos Públicos (AFIP), respectivamente.El número asignado a este expediente (C. 1486) corresponde con una investigación de conducta, dentro de la cual no hemos tenido conocimiento de ninguna imputación ni nos consta que el expediente haya sido archivado. Sobre este expediente no volveremos en este resumen.

A continuación exponemos una síntesis de los puntos más relevantes de este informe, sobre los cuales quedamos a total disposición para ampliar específicamente en caso de creerlo conveniente.

II. La cadena de valor en la industria farmacéutica en Argentina

La cadena de valor de la industria farmacéutica comprende las etapas de: (i) investigación y desarrollo, (ii) producción comercial; (iii) distribución mayorista; y (iv) comercialización minorista.

II.I. Investigación y desarrollo (I&D)

La investigación consiste en el reconocimiento de nuevas moléculas asociadas con propiedades de regulación de procesos biológicos que permitan el tratamiento de determinada enfermedad o patología. La fase de investigación concluye con los estudios toxicológicos y análisis de farmocinética. Concluida la investigación, el desarrollo del medicamento exige una serie de estudios pre-clínicos y clínicos para luego ser aprobado por la autoridad sanitaria correspondiente.

La I&D es una actividad fuertemente regulada en lo referido a la posibilidad de lanzamiento comercial y dependiente de la tasa de innovaciones. Existe un grupo relativamente reducido de laboratorios de capitales multinacionales que comercializan medicamentos en el país, que realizan I&D bajo protección de una patente. Estos laboratorios suelen realizar intensas actividades de marketing a fin de posicionar sus productos. Por otra parte, existen empresas locales que producen medicamentos con patentes ya vencidas.

Las actividades de innovación de los laboratorios nacionales se destinan fundamentalmente a la fabricación de nuevos productos sobre la base de drogas conocidas y con patentes vencidas. En el país existen 18 empresas de capital nacional que elaboran y/o comercializan especialidades medicinales biotecnológicas.

II.II Producción comercial

Operan en Argentina alrededor de 350 laboratorios. La mayoría son empresas nacionales con plantas industriales radicadas en el país, los cuales tienen mayor presencia en medicamentos ambulatorios. El segmento de medicamentos de alto costo es liderado por laboratorios extranjeros. Funcionan además 40 laboratorios estatales, con una participación estimada de mercado baja.

Los laboratorios argentinos están agrupados en cuatro cámaras: CAEMe (mayoría multinacionales), CILFA (medianos y grandes argentinos), COOPERALA (argentinos de menor tamaño) y CAPGEN (pequeños productores de genéricos).

Sin contar los medicamentos de alto costo, los 20 laboratorios más importantes del país acaparan el 70% de las ventas totales. Ninguno de ellos tiene una participación superior al 10%. Si bien el nivel de concentración de la industria aparentaría ser bajo, se requiere el análisis del mercado total de medicamentos desagregando hasta los niveles 3 o 4 (clase terapéutica) de la clasificación ATC (Anatomical Therapeutic Classification) o nivel de monodrogas.

Cerca de la mitad de los mercados relevantes se encuentran altamente concentrados. Respecto a los medicamentos de alto costo, se registra una elevada concentración de la oferta en un número reducido de patologías y drogas. Para la mayoría de las monodrogas (o principios activos) existe un solo laboratorio oferente.

Los principales laboratorios participan indirectamente de las etapas subsiguientes de la cadena (distribución y comercialización mayorista), por medio de vinculaciones societarias con distribuidoras, droguerías y empresas mandatarias.

II.III Distribución

En esta etapa intervienen distribuidoras y droguerías. En Argentina conviven complementariamente los sistemas de “compra-venta” (investment buying) y “entrega por operador logístico” (fee for service). Participan además visitadores médicos y visitadores farmacéuticos.

Las distribuidoras surgieron en la década del 90 como resultado de una estrategia de los laboratorios de mayor tamaño dirigida a reducir costos de distribución e inventarios. El 81% de la facturación de medicamentos vendidos en farmacias se concentra en 4 distribuidoras, las cuales tienen como accionistas a los principales laboratorios nacionales y extranjeros y tienen como clientes alrededor de 100 laboratorios (30% aprox. del total).

Cada laboratorio utiliza una única distribuidora, pero no una única droguería. Es el laboratorio quien elige la distribuidora con la que opera, mientras las farmacias son las que eligen la droguería con la cual operan. A nivel internacional la tendencia creciente es la modalidad de venta directa desde los laboratorios a las farmacias, así como modelos de intermediación mayorista reducida.

Las droguerías tienen un alcance minorista amplio y juegan un papel muy importante en áreas con gran cantidad de locales de venta o ubicadas en espacios geográficos dispersos, con baja densidad de población. Existen droguerías integrales y droguerías especializadas (distribuyen exclusivamente medicamentos de alto costo, agrupadas en CADDE). Las integrales se encuentran agrupadas en ADEM, al tiempo que las tres más grandes representan conjuntamente el 60% de la facturación de droguerías integrales. La mayoría de los laboratorios no tiene participaciones en las grandes droguerías integrales. Las droguerías especializadas no cuentan con vinculación con los laboratorios.

II.IV Comercialización minorista

Existen unas 12.700 farmacias en todo el país, las cuales se abastecen de más de una droguería. Asimismo, son dos los tipos de farmacias: unipersonal o familiar, y sucursales o franquicias. Durante la última década, se observa un gran crecimiento de las redes o cadenas de farmacias.

II.V Empresas mandatarias

Las empresas mandatarias o gerenciadoras son entidades encargadas de administrar y auditar los contratos o convenios de prestaciones de medicamentos ambulatorios y no ambulatorios celebrados entre los laboratorios y las obras sociales, las empresas de medicina prepaga, los hospitales y el resto de los organismos vinculados al sistema de salud. Las más importantes son Farmalink y Preserfar.

PAMI eliminó la intermediación de Farmalink. A partir del 1º de noviembre de 2018 esta actividad la lleva a cabo el propio PAMI a través del sistema FARMAPAMI. En marzo de 2018, se realizó una compra conjunta entre varias instituciones que permitió la reducción de precios (medicamentos de alto costo).

III. Precios

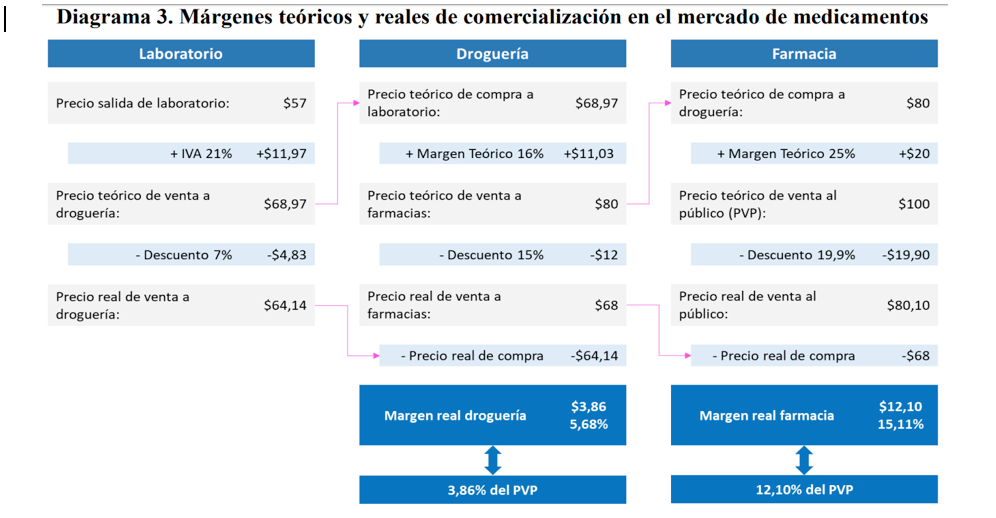
Se sostiene que los laboratorios son quienes fijan los precios a lo largo de la cadena, incluido el precio de venta al público (PVP). Para el caso de los medicamentos de alto costo, la participación de los laboratorios en la formación de precios es más directa. La configuración del sistema de precios y márgenes puede tener consecuencias que distorsionan la competencia.

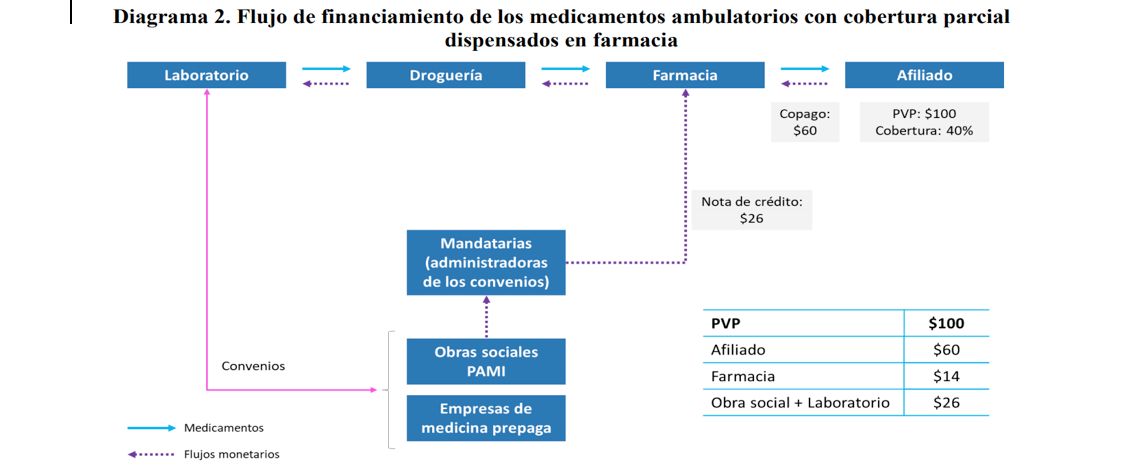
El funcionamiento del sistema de liquidación de los convenios a cargo de las mandatarias para los medicamentos ambulatorios funciona, a grandes rasgos, de la siguiente manera: Del descuento en medicamentos que recibe el paciente de parte de la obra social o prepaga (generalmente, un 40% del PVP, aunque en algunos casos, como por ejemplo en el caso de enfermedades crónicas, puede ser mayor), el seguro de salud cubre entre el 10% y el 15% del PVP (según el convenio que tenga con el laboratorio fabricante) y el resto lo absorben entre el laboratorio y la farmacia. Las mandatarias son las encargadas de liquidar el descuento de las obras sociales y prepagas en medicamentos. El proceso se inicia cuando el paciente adquiere el medicamento y recibe el correspondiente descuento. Luego el farmacéutico envía el troquel con la receta y la firma del paciente a la mandataria, la cual valida la receta y emite una nota de crédito por el porcentaje del descuento que le corresponden a la obra social o prepaga y al laboratorio, y al mismo tiempo les informa a estos dos últimos de dicha operación para que puedan validarla. El farmacéutico utiliza la nota de crédito (con plazos de pago de hasta 60 días) para cancelar deuda con la droguería. Esta última utiliza la nota de crédito para cancelar deuda con el laboratorio. El laboratorio acepta la nota de crédito como forma de pago y luego recibe por parte de las obras sociales y prepagas su parte del descuento aplicado. El Diagrama 2 ilustra este proceso.

Screen Shot 2020-03-10 at 6.23.56 PM

Fuente: informe CNDC

Screen Shot 2020-03-10 at 6.30.29 PM

Fuente: informe CNDC

 IV. Síntesis y conclusiones

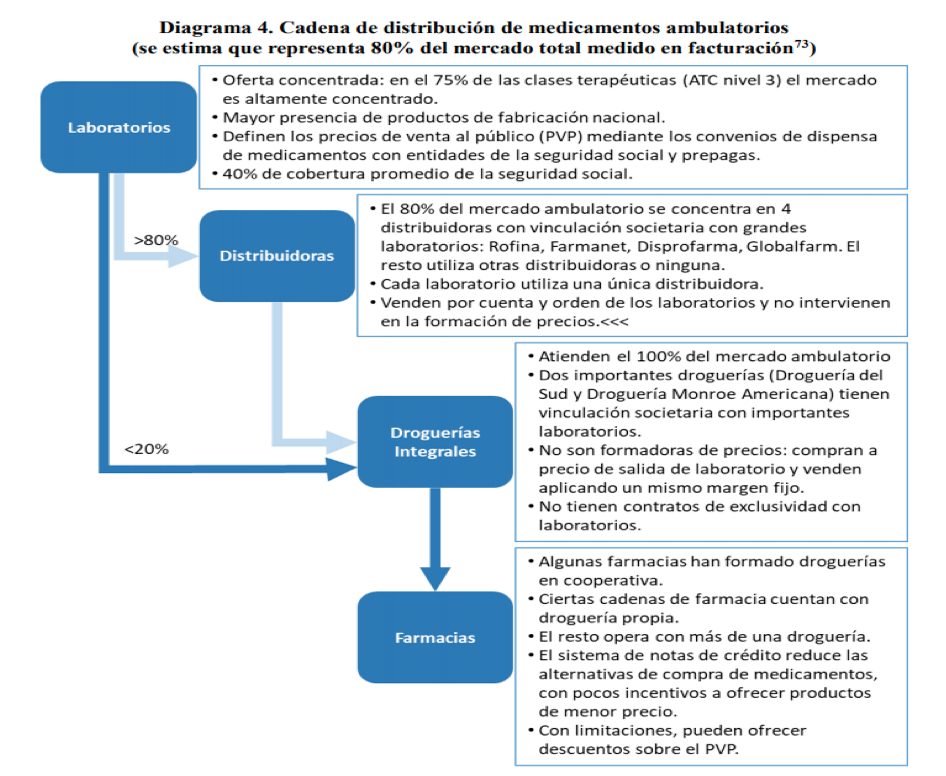
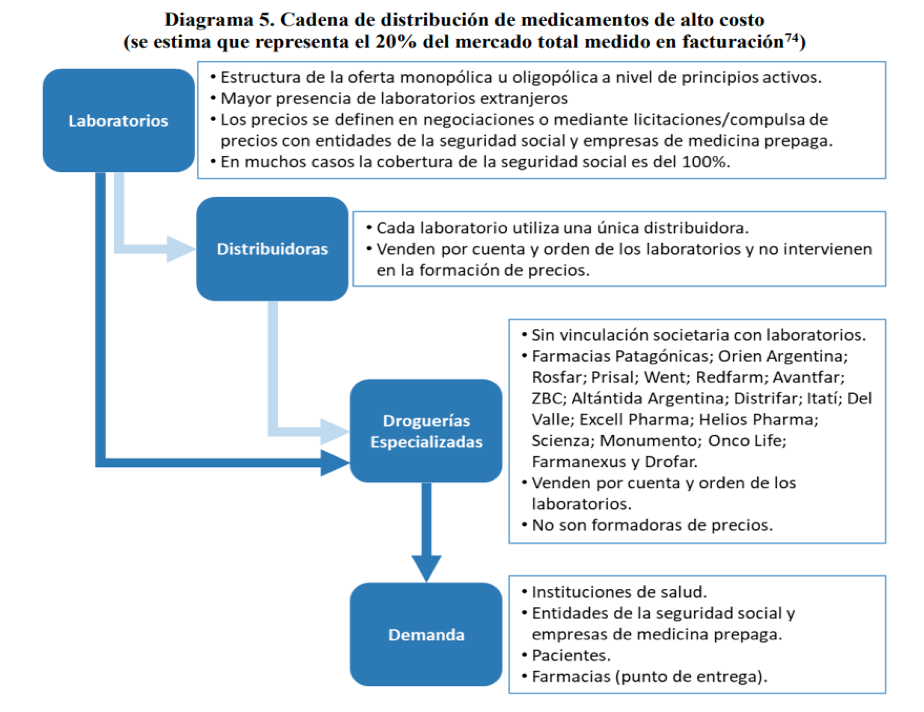
A continuación el Diagrama 4 y el Diagrama 5 muestran de modo sintético los aspectos que el informe de la CNDC destaca como de mayor relevancia acerca de la distribución y comercialización de medicamentos ambulatorios y no ambulatorios (de alto costo y hospitalarios).

 Screen Shot 2020-03-10 at 6.33.36 PM

Fuente: informe CNDC

 Screen Shot 2020-03-10 at 6.34.19 PM

Fuente: informe CNDC

El análisis de toda la información recabada por la CNDC en el marco de la investigación de referencia le permitió a la Autoridad arribar a una serie de consideraciones:

a. En primer lugar, el surgimiento de las distribuidoras tiene su origen en el ahorro de costos logísticos para los laboratorios. A nivel internacional, existe una tendencia creciente hacia esta modalidad de comercialización por la cual la comercialización mayorista se realiza a través de agentes que actúan en consignación, cobrando solo por la logística, sin tener la propiedad del inventario. En la Argentina, las distribuidoras no han reemplazado a las droguerías, sino que se han sumado como un eslabón más de la cadena. La actividad de las distribuidoras, en tanto prestadoras de servicios logísticos, presenta altas barreras a la entrada debido a que es una actividad con fuertes economías de escala y a la necesidad de realizar altas inversiones para cumplir con los estándares que son exigidos para poder participar del mercado. Dadas estas características, en esa etapa opera un número reducido de firmas que distribuyen toda la cartera de medicamentos: ambulatorios, no ambulatorios y de alto costo. La mayor parte de los laboratorios no se encontrarían significativamente imposibilitados de cambiar entre distribuidoras o vender directamente a las droguerías, sin recurrir a los servicios de las distribuidoras. El capital social de las cuatro mayores distribuidoras está constituido (directa o indirectamente) por los mayores laboratorios. La suma de las participaciones de dichos laboratorios en el total de la industria es 37,7%. Por tanto, dichas distribuidoras mayoritariamente distribuyen medicamentos de terceros no vinculados. Las participaciones accionarias pueden darles a los laboratorios accionistas acceso a información sobre la competencia que no se encuentra de otro modo disponible en el mercado, lo cual podría facilitar prácticas anticompetitivas. Sin embargo, las distribuidoras han manifestado que existen estándares altos de confidencialidad de la información de cada laboratorio, y dichos estándares están plasmados en los contratos de las distribuidoras con sus clientes. En los hechos los laboratorios distribuyen sólo a través de una distribuidora.

b. En segundo lugar, en el marco de la investigación se ha observado que existen dos tipos muy distintos de droguerías: las integrales y las especializadas. Las droguerías integrales comercializan la gran mayoría de las especialidades medicinales y laboratorios del mercado. Las droguerías especializadas distribuyen exclusivamente medicamentos de alto costo. El mercado de las droguerías integrales se concentra en tres droguerías que conjuntamente representan alrededor del 60% de la facturación total del segmento de droguerías integrales: Droguería del Sud, Droguería Monroe Americana y Droguería Suizo Argentina. En las droguerías, la presencia de laboratorios accionistas (de modo directo o indirecto) es menor que en el caso de las distribuidoras. En relación a las droguerías especializadas que distribuyen medicamentos de alto costo, no existiría participación societaria de ningún laboratorio. Se ha observado que, en general, las farmacias se abastecen de más de una droguería para su negocio diario. Las grandes droguerías integrales coexisten con otras de menor tamaño y presencia regional, algunas con participación relevante en las zonas donde distribuyen. Entre estas últimas se destaca la presencia de cooperativas, las cuales en muchos casos están conformadas por farmacias o cadenas de farmacias y parecen ser una forma de agregación de la demanda de las farmacias.

c. En tercer lugar, se ha observado que a pesar de que los laboratorios no tienen participaciones societarias significativas en las droguerías y ninguna participación en farmacias, tienen la capacidad de fijar el precio de venta al público (PVP) de los medicamentos, lo cual parece ser la resultante de los convenios de dispensa de medicamentos con las distintas entidades de la seguridad social, que en general incluyen las condiciones en las cuales se realiza la distribución y dispensa de los medicamentos incluidos en los convenios. En su operatoria, estos convenios incluyen un mecanismo de reembolso a las farmacias a través de notas de crédito que, en los hechos, reduce sus alternativas de compra y puede producir cierta fidelización de las farmacias en relación a ciertos productos. Por todos los factores precedentes, se concluye que la posibilidad de que las droguerías o las farmacias puedan ofrecer precios más bajos que los establecidos por los laboratorios o medicamentos genéricos es muy reducida. En el caso de la sustitución por medicamentos genéricos cobran especial relevancia los estudios de bioequivalencia en los casos en que procedan.

Finalmente, la CNDC concluye sosteniendo: “Dadas las particulares condiciones de competencia en las que opera la industria farmacéutica en la Argentina y la importancia desde el punto de vista sanitario de que la población pueda tener el debido acceso a los medicamentos necesarios, y en línea con la práctica de las autoridades de competencia de los países con experiencia más extendida, cabe esperar que la industria farmacéutica continúe estando en el centro de la agenda de la autoridad de aplicación de la Ley 27.442 de Defensa de la Competencia”.

En nuestra opinión, a través de este informe se comienza a describir y analizar la realidad de la producción, distribución y comercialización de medicamentos en Argentina, identificando los distintos actores – algunos de los cuales son dispuestos o exigidos por la regulación y otros han sido creados por la dinámica local, es especial: intermediarios y mandatarios –, pero no avanza, sin embargo, en el análisis de los efectos o condicionamientos que esa estructura ha generado.

En este sentido, el sistema implementado de hecho, de manera consiente o no, pareciera permitir la concentración vertical, generando un contexto favorable para el intercambio de información sensible; al mismo tiempo, pareciera concentrarse el poder de venta de arriba hacia abajo, usando intermediarios no regulados (distribuidoras y mandatarias), mientras que las farmacias se mantendrían atomizadas. Observamos que este informe no se ha referido a la concentración que pareciera también viene sucediendo entre entidades de seguros médicos y centros de salud.

El trabajo tampoco avanza sobre el análisis de ciertas prácticas observadas; por ejemplo: publicación de precios, sistema de fijación de precios y márgenes; sistema de reembolsos a través de notas de crédito y en el contrapeso que ejercen o podrían ejercer las entidades de la seguridad social y las empresas de medicina prepaga en la formación del precio de venta al público de los medicamentos ambulatorios a raíz de su poder de compra.

En consecuencia, bajo este análisis, no se han dado objeciones de la ex CNDC a la estructura general del mercado de medicamentos que fundamenten la apertura de investigaciones de conductas ni condiciones adicionales para procesos de concentración.

Cláusulas con restricciones accesorias a una operación de concentración económica: nueva jurisprudencia 150 150 admin

Cláusulas con restricciones accesorias a una operación de concentración económica: nueva jurisprudencia

Antecedentes

Las cláusulas inhibitorias de la competencia, accesorias a una operación de concentración económica, han sido analizadas antes de ahora por la Comisión Nacional de Defensa de la Competencia a la luz de lo que en el derecho comparado se denomina como “restricciones directamente vinculadas a la operación de concentración” o “restricciones accesorias”. En reiterados dictámenes, la misma Comisión ha dicho al respecto que la doctrina establece que las partes involucradas en una operación de concentración económica pueden, sujeto a ciertos requisitos, convenir entre ellas cláusulas por las cuales el vendedor se compromete a no competirle al adquirente en la actividad económica de la empresa o negocio transferido y que el fundamento que se invoca para permitir este tipo de cláusulas inhibitorias de la competencia es que ellas sirven para que el comprador reciba la totalidad del valor de los activos cedidos, utilizándoselas como una verdadera protección a la inversión realizada.

Además, en tales precedentes, la Comisión Nacional ha establecido los requisitos que tales cláusulas deben guardar, los que fueron referidos a su alcance, vinculación con la operación, necesidad, ámbito geográfico, extensión temporal y contenido, conforme se amplía a continuación:

  • las cláusulas no deben estar referidas a terceros sino sólo a los participantes en la operación de concentración;
  • deben tener vinculación directa con la operación de concentración y ser necesarias;
  • resulta aceptable una prohibición de competencia por el plazo de cinco años cuando mediante la operación se transfiere el “know how”, mientras que en aquellas en las que sólo se transfiere el “goodwill” (clientela, activos intangibles) sólo es razonable un plazo de dos años, aunque también se aclaró que dicho plazo podría variar según las particularidades de cada operación;
  • debe circunscribirse a la zona donde el vendedor hubiera introducido los productos o prestado los servicios antes del traspaso; y,
  • debe limitarse a los productos o servicios que constituyan la actividad económica del negocio transferido.

En particular, con relación a la extensión temporal, objeto del presente análisis, la Comisión ha recomendado condicionar la aprobación de las operaciones a la adecuación de las disposiciones contractuales, en cuanto no se ajustaban a los criterios dispuestos.

Desarrollo

Recientemente, en los autos: “CLARIANT PARTICIPATIONS LTD Y OTROS c/ DEFENSA DE LA COMPETENCIA s/ APEL RESOL COMISIÓN NAC DEFENSA DE LA COMPET” (Causa 25.240/15/CA2), la Sala I de la Cámara de Apelaciones en lo Civil y Comercial Federal ha resuelto, con fecha 15 de diciembre de 2015, revocar la resolución de la Secretaría de Comercio del Ministerio de Economía n. 63/2015 del 14 de abril de 2015 y mantener, tal y como fue acordado por las partes, las cláusulas accesorias de “No competencia” y “Confidencialidad”.

La cláusula de no competencia se extendía, en el acuerdo entre las partes, por el plazo que dure el Acuerdo de Joint Venture, o bien, durante el plazo de 30 meses desde la fecha en la cual el accionista o afiliada deje de ser titular de cualquier acción o no poseer interés sobre ésta en calidad de beneficiario; y la cláusula de confidencialidad, por el plazo de 3 años contados a partir del vencimiento o resolución del contrato marco.

La resolución de la Autoridad de Defensa de la Competencia había dispuesto subordinar “la operación de concentración económica, consistente en el establecimiento de una unión transitoria de empresas entre las firmas CLARIANT PARTICIPATIONS LTD SWITZERLAND y WILMAR INTERNATIONAL LIMITED, SINGAPURE; a través de sus subsidiarias, las firmas KOG INVESTMENTS PTE LTD, SINGAPORE, y YIHAI KERRY INVESTMENTS CO., LTD, CHINA; por la cual se transfiere un grupo de activos de las sociedades notificantes a un “joint venture”, de conformidad con lo dispuesto en el Artículo 13, inciso b) de la ley n° 25.156; a la modificación del Contrato de Inversión, celebrado con fecha 25 de octubre de 2012 entre las firmas KOG INVESTMENTS PTE LTD., SINGAPURE y CLARIANT PARTICIPATIONS LTD SWITZERLAND, de la Cláusula 18 titulada “No competencia” y de la Cláusula 19.1 titulada “Obligación de confidencialidad”, las que deberán disponer una duración temporal de la restricción accesoria en ellas contenidas máxima de CINCO (5) años de duración a partir de la fecha en que se suscribió el mismo, pero no por un plazo posterior salvo que el Contrato Marco finalice o bien cese su calidad de accionistas o afiliadas, según definiciones del propio contrato, con anterioridad al plazo de CINCO (5) años. El plazo para efectuar las modificaciones indicadas no deberá ser superior a UN (1) AÑO contado desde la notificación de la presente resolución”.

Para así decidir, la Sala I consideró el juego de los arts. 957 y 959 del Código Civil y Comercial de la Nación y el art. 14 de la Constitución Nación, concluyendo: “…inicialmente las partes tienen la facultad de arribar a acuerdos que regulen recíprocamente sus derechos y obligaciones” y lo acordado en las cláusulas objetadas “…constituye –como principio– la expresión del ejercicio de su libertad de comerciar libremente, derecho garantizado…” constitucionalmente.

Para cerrar su razonamiento, el Tribunal consideró además que el conflicto suscitado en dichos autos trató sobre cuestiones de hecho y prueba y que no existían constancias probatorias que demuestren, de manera concreta y fehaciente, que la cláusula accesorias objetadas pudieran provocar un daño al interés general, reduciendo la oferta de los productos comercializados por las partes contratantes o modificando los precios de los productos o afectando de otra manera al mercado. En efecto, recordó que la propia Comisión Nacional de Defensa de la Competencia concluyó, en su dictamen, que el “joint venture” no afectaba la competencia en el mercado local. De ese modo, la Sala I determinó que el alcance que puede darse a este tipo de cláusulas accesorias no debe ser considerado una cuestión de puro derecho, sino que debe probarse que el contrato y tales disposiciones violan la Ley 25.156, como también, que las cláusulas accesorias a un contrato que no representa una preocupación para la competencia, deben seguir la misma suerte de éste.

Posteriormente, con fecha 19 de abril de 2016, la Sala I rechazó el recurso extraordinario federal presentado por el Estado Nacional – Ministerio de Economía, reiterando el criterio de que las cuestiones de hecho y prueba son ajenas a la instancia extraordinaria del art. 14 de la Ley 48. No obstante ello, el Ministerio de Economía interpuso recurso de queja por denegación del extraordinario, el que se encuentra actualmente a estudio de la Corte Suprema de Justicia de la Nación.

Por otra parte, el nuevo Código Civil y Comercial dispone en su art. 1499 lo siguiente: “Las partes pueden pactar cláusulas de no competencia del agente para después de la finalización del contrato, si éste prevé la exclusividad del agente en el ramo de negocios del empresario. Son válidas en tanto no excedan de un año y se apliquen a un territorio o grupo de personas que resulten razonables, habida cuenta de las circunstancias”. La sentencia de la Sala I no ha hecho mención de este artículo. Entendemos que ello corresponde por cuanto dicho artículo se refiere a contratos de agencia y no se ha hecho remisión alguna a éste dentro del mismo cuerpo normativo. Eventualmente, podría ser uno de los supuestos que la ley regula con un plazo determinado en el sentido dispuesto por el art. 959 del mismo Código unificado.

Conclusión

Por todo lo expuesto, pareciera razonable que la Comisión Nacional de Defensa de la Competencia revea la aplicación de la doctrina adoptada antes de ahora, poniendo mayor énfasis en que el análisis de este tipo de restricciones debe efectuarse a la luz de las condiciones en que se desenvuelve la competencia de cada mercado, teniendo en cuenta las particularidades de cada operación y sobre la base de un análisis caso por caso, tal como ella misma concluyó en el punto 146 de su Dictamen n. 1115, de fecha 11 de marzo de 2015.

Ello así, por cuanto rigen, como reglas, las libertades reconocidas en el art. 959 del Código Civil y Comercial y el art. 14 de la Constitución Nacional y cualquier infracción a la Ley 25.156 deberá ser debidamente probada en el marco de las actuaciones que se tramiten, de conformidad con la reciente solución jurisprudencial citada.

Comparative Competition Law Conference – México 150 150 admin

Comparative Competition Law Conference – México

Para mayor información y detalles del programa e inscripciones, consultar el siguiente link: 150914 Antitrust Conference CIDE – Schedule (2)

CFK presenta proyectos de ley 150 150 Pablo Trevisán

CFK presenta proyectos de ley

Los mencionados proyectos contienen ciertas disposiciones que incorporarían importantes cambios a la regulación y política en materia de defensa de la competencia. En particular, nos referiremos a ciertas disposiciones propuestas bajo el “Proyecto de Ley sobre Sistema de Resolución de Conflictos en las Relaciones de Consumo” (el “Proyecto”) que, de promulgarse, podría tener un fuerte impacto en dicha materia.

De los principales cambios que presenta el Proyecto en defensa de la competencia, uno de ellos interesa especialmente y se destaca por sobre los demás: el que dispone que la autoridad de aplicación de la Ley de Defensa de la Competencia Nro. 25.156 (la “LDC”) pasaría a ser la propia Secretaría de Comercio.

Es importante recalcar que el art. 58 de la LDC (sancionada en 1999), mantuvo como autoridad transitoria a la CNDC hasta tanto se ponga en funciones el Tribunal Nacional de Defensa de la Competencia (“TDC»). Esta transitoriedad de la norma dispuesta por el legislador, se tornó en permanente habiendo transcurrido tantos años desde la sanción de la LDC. Ello, sin embargo, no ha sucedido sin inconvenientes en el camino, ya que numerosos fallos judiciales de los últimos años, han desconocido las facultades de la CNDC y la Secretaría de Comercio (por ejemplo, para dictar medidas cautelares).

El artículo 65 del Proyecto, mediante la sustitución de los artículos 17 al 22 de la LDC, establece a la Secretaría de Comercio del Ministerio de Economía y Finanzas Públicas como la autoridad de aplicación de la LDC. De esta forma, se dejaría sin efecto la creación del TDC dispuesta bajo la LDC en 1999.

Cabe destacar que, a pesar de su creación bajo la LDC en aquel año, las sucesivas administraciones centrales han omitido poner en funciones al TDC hasta el día de la fecha. Asimismo, es propicio recordar las últimas manifestaciones de la Corte Suprema de Justicia de la Nación (“CSJN”) sobre el particular, instado al Poder Ejecutivo a constituir y poner en funcionamiento el TDC creado bajo la LDC en 1999 y considerando dicho atraso como un «escándalo jurídico» (CSJN; confr. casos “Belmonte», «Credit Suisse», “Recreativos Franco”, por ejemplo). En línea similar se han manifestado las Cámaras en lo Penal Económico (confr. causas “Telefónica de España, Olimpia y Otros”) y en lo Civil y Comercial Federal (confr. “Cablevisión”, “DirecTV”).

Consideramos que los cambios que propone el Proyecto enviado por el Ejecutivo al Congreso son significativos e implicarían un cambio sustancial en la regulación y política de Defensa de la Competencia. En consecuencia, creemos que es muy importante que para que se den estos u otros cambios de similar trascendencia en la materia, los mismos deben ser consecuencia de un debate serio, ordenado y profundo, permitiendo que instituciones académicas, profesionales, de consumidores y empresarias tengan voz y un rol activo en la discusión.

Consideraciones entorno a la excepción del artículo 10, inciso e) de la Ley 25.156 150 150 admin

Consideraciones entorno a la excepción del artículo 10, inciso e) de la Ley 25.156

Introducción

La Ley 25.156 sobre Defensa de la Competencia (LDC) prevé el control previo de las operaciones de concentración económica definidas por el artículo 6 de la LDC, con excepción de los cinco supuestos indicados en el artículo 10 de la misma LDC.

En esta oportunidad, analizaremos solamente la última excepción, el artículo 10, inciso e, que establece: “Las operaciones de concentración económica previstas en el artículo 6° que requieren notificación de acuerdo a lo previsto en el artículo 8°, cuando el monto de la operación y el valor de los activos situados en la República Argentina que se absorban, adquieran, transfieran o se controlen no superen, cada uno de ellos, respectivamente, los VEINTE MILLONES DE PESOS ($ 20.000.000), salvo que en el plazo de doce meses anteriores se hubieran efectuado operaciones que en conjunto superen dicho importe, o el de SESENTA MILLONES DE PESOS ($ 60.000.000) en los últimos treinta y seis meses, siempre que en ambos casos se trate del mismo mercado. (Inciso incorporado por art. 3° del Decreto N° 396/2001 B.O. 5/4/2001.- Vigencia a partir del 9/4/2001).”

Desarrollo

Esta excepción, prevista en el artículo 10, inciso e de la LDC, ha sido incorporada a la LDC por el Decreto 396/2001, artículo 3, con vigencia a partir del 9 de abril de 2001, y no ha recibido aclaraciones ni ha sido complementada por normas posteriormente.

Este artículo 10, inciso e, aplica cuando el valor de la operación en cuestión y el valor de los activos que se absorban, adquieran o transfieran, ambos con relación a la Argentina, no superan cada uno de ellos el monto de AR$ 20.000.000. Es decir, si uno sólo de dichos elementos superase el umbral legal, la operación no se encontraría exceptuada, quedando sujeta a su notificación.

Al respecto la Opinión Consultiva N. 203 ha considerado: “que, para que proceda la excepción, deberá tenerse en cuenta tanto el valor de la operación en cuestión como el valor de los activos que en el país se absorban, adquieran, transfieran”, haciendo referencia expresa a lo sostenido en anteriores Opiniones Consultivas (N. 163, 159 y 187, entre otras).

Pero ¿cómo se deben valuar dichos elementos y qué debe ser tenido en cuenta?

1. Por un lado, se ha definido a los activos como «todos aquellos que permitan el desarrollo de una o varias actividades, a las que se les pueda, además, atribuir un volumen de negocios independiente, con clientela y valores propios originados en la posibilidad de generar asuntos de naturaleza económica» (Opinión Consultiva N. 131).

2. Por otro lado, para valuar el monto alocado a la operación en Argentina se han considerado las siguientes pautas: (1) el monto denunciado en el acuerdo de partes, (ii) el valor global de la transacción y el monto declarado por las partes notificantes en la solicitud de opinión consultiva o expediente, y (iii) las importaciones, directas o indirectas, que puedan ser definidas como sustanciales, habituales y previsibles. Entendemos que todas estas pautas son analizadas por la Comisión Nacional de Defensa de la Competencia (CNDC) en el procedimiento, considerando los efectos locales de la operación, independientemente del impacto que tal operación pudiera tener en el interés económico general local (Opinión Consultiva N. 1016, donde se manifiesta expresamente que tal impacto sólo resulta relevante a los efectos de la resolución del artículo 13 de la Ley 25.156).

Con respecto al punto (iii) sobre importaciones, la CNDC “ha sostenido en reiteradas oportunidades que a fin de determinar si una operación celebrada por una persona que realiza actividades económicas fuera de la República Argentina produce efectos en el mercado nacional, hay que atender a la sustancialidad, habitualidad y previsibilidad (ver Opiniones Consultivas N. 44, 52, 64, 65, 68, 99 bis y 211, entre otras) de las importaciones en cuestión. En este sentido se ha señalado que ‘si las ventas locales de la empresa involucrada resultan poco significativas, éstas no generan efectos locales sustanciales’ (Opiniones Consultivas N. 52 y 68, entre otras), y que ‘cualquier acuerdo o contrato entre empresas que se encuentren fuera del país cuya injerencia en el mercado local sea inocua, obviamente no quedará encuadrado en la ley local’ (Opinión Consultiva N. 4). En relación a este punto, algunas normas internacionales exigen que los efectos sean directos, sustanciales y razonablemente previsibles (Ver la Sección 7 de la Foreing Trade Antitrus Improvement Act que introdujo modificaciones a la Sherman Act. En el mismo sentido, en la Unión Europea se ha señalado que en estos casos se debe comprobar la existencia de efectos inmediatos, sustanciales y previsibles’ (Gencor Ltda. c/ Comisión de las Comunidades Europeas, Asunto 102/96 del 25 de marzo de 1999).” (Opinión Consultiva N. 899/2011).

Recientemente, la CNDC ha dictaminado sobre otra operación efectuada en el extranjero y, luego del análisis correspondiente, pudo concluir también que la existencia de importaciones substanciales, habituales y previsibles, hacía prever que la operación traída a consulta producía efectos en el país y, por lo tanto, se encontraba sujeta a notificación, sin aplicación de la excepción (Opinión Consultiva N. 1016).

Ello implica que la CNDC tendrá en cuenta, en principio, la frecuencia de las importaciones efectuadas durante los últimos 3 años, la existencia de contratos de distribución o colaboración empresaria y si se ha pactado en ellos compromisos de exclusividad, el monto de tales importaciones, entre otros aspectos. Esta información muy posiblemente será requerida durante el procedimiento de consulta para el análisis que realiza la CNDC. Y si las circunstancias que se describan en cada caso lo ameritan, entonces la CNDC entenderá que a los fines del análisis de ese caso las importaciones serán tenidas en cuenta por generar efectos en la República Argentina, conforme el artículo 3 de la LDC.

3. Por último, corresponde recordar la última parte del mismo párrafo comentado, puesto que prevé ciertas contra excepciones. Éstas intentan quitar de la excepción las concentraciones escalonadas o sucesivas que se hubieran llevado a cabo dentro del mismo mercado, en el plazo máximo de 36 meses.

Conclusiones

Atento a la universalidad de las operaciones económicas y los efectos transnacionales del comercio, esta excepción es clave para determinar si una transacción efectuada, en principio fuera del país, se encuentra sujeta a la notificación del artículo 8 de la LDC en Argentina.

Para ello, deberán valuarse tanto los activos que se absorban, adquieran o transfieran en Argentina como el precio asignado de la operación en nuestro país, conforme las definiciones y pautas comentadas anteriormente. La falta de actualización de los umbrales previstos en la LCD y la devaluación de la moneda local, entre otros aspectos, han colaborado a generalizar la obligación de notificar en Argentina.

Esta excepción ha sido reconocida en las Opiniones Consultivas N. 126, 127, 131, 134 y 142, todas del 2001 (año en el cual el inciso e ha sido incorporado por el Decreto N. 396/2001), entre otras.

Compensation for damages for infringement of antitrust laws 150 150 Pablo Trevisán

Compensation for damages for infringement of antitrust laws

Even though compensation for damages as a result of infringements of competition rules has only recently initiated its path in Argentina, there are sufficient factual and legal bases for such actions to grow.

The political and socio-economic realities of Argentina reflect a serious lack of institutionalism concerning antitrust matters and, in turn, there is a significant degree of misinformation on the matter, not only among consumers and firms but also within the legal profession as a whole (i.e., including both lawyers and judges).

Antitrust private enforcement rules provided for under Law No. 25,156 (“Antitrust Law”), by means of general rules of civil liability, supplement and reinforce the public enforcement in charge of the State by means of its law enforcement bodies. This sort of mixed system –as it happens in every jurisdiction with a consolidated system of competition law- provides more protection to the public and private interests and may become a useful tool for the protection of the rights of individuals and legal entities that may be affected by this type of infringements. In jurisdictions like Argentina, where the mentioned lack of institutionalism is so evident, the importance of private enforcement of competition rules is even more pronounced.

We believe that, if damages actions for antitrust violations are finally consolidated, we will be experimenting a new dimension of antitrust law in Argentina, which will undoubtedly result in new advantages, both for consumers and for firms equally, will provide more institutionalism and, more importantly, will contribute to furthering the protection of the general economic interest, which is the ultimate purpose of the Antitrust Law.

To read the full content, please click the following link: Compensation for damages for infringement of antitrust laws – Pablo Trevisán

Indemnización de daños y perjuicios por infracciones a las normas de defensa de la competencia 150 150 Pablo Trevisán

Indemnización de daños y perjuicios por infracciones a las normas de defensa de la competencia

La jurisprudencia y doctrina actuales en Argentina no otorgan un tratamiento acabado del tema bajo análisis. Existe solo un caso resuelto sobre este tema específico en los tribunales del país y hay una carencia casi absoluta de investigación doctrinal sobre el particular. El tema es de gran importancia y su consolidación, fundamentalmente mediante investigación y abogacía, otorgará nuevas y sustanciales herramientas tanto a abogados como a jueces que así podrán estar más preparados para presentar y juzgar, respectivamente, este tipo de casos, de manera mucho más satisfactoria.

De consolidarse las acciones de reparación de daños por ilícitos anticompetitivos, estaremos a las puertas de una nueva dimensión del derecho de defensa de la competencia en nuestro país. Ello redundará en nuevos horizontes beneficiosos, tanto para consumidores como para empresas, y otorgará mayor institucionalidad a la materia y, más importante, contribuirá a una mayor protección del interés económico general, fin último de la LDC.

Para leer el trabajo completo, acceda mediante el siguiente link:

Indemnización de daños y perjuicios por infracciones a las normas de defensa de la competencia – Pablo Trevisán

La creación y puesta en funcionamiento del Tribunal Nacional de Defensa de la Competencia no permite mayores dilaciones 150 150 Pablo Trevisán

La creación y puesta en funcionamiento del Tribunal Nacional de Defensa de la Competencia no permite mayores dilaciones

Nuestro país cuenta con un régimen de Defensa de la Competencia desde 1923, año en que se sancionó la Ley 11.210.  Dicho régimen, tuvo su última modificación importante en 1999 mediante la sanción de la Ley Nº 25.156 de Defensa de la Competencia (la “LDC”), mediante la que se introdujeron dos cambios esenciales, a saber: (i) el sistema de control previo de concentraciones y (ii) la creación del Tribunal Nacional de Defensa de la Competencia (el “Tribunal”).

A más de diez años de la sanción de la LDC, si se pretendiese realizar un balance íntegro sobre el camino recorrido hasta la fecha en materia de Defensa de la Competencia, no serían pocas las cuestiones a examinar.

Entre los grandes capítulos de este balance, sin dudas deberá considerarse la necesidad de lograr una mayor agilización del proceso de los expedientes de operaciones de concentración, cuyos graves atrasos afectan seriamente la seguridad jurídica de las partes y la concreción de operaciones. Esta agilización se lograría, entre otras medidas, mediante la asignación de mayores recursos, subiendo los umbrales de notificación y/o permitiendo que ciertas operaciones sean aprobadas tácitamente, conforme está previsto en la LDC. Según fuentes oficiales, durante los últimos diez años, cerca del 95% de los procesos de análisis de concentraciones recibieron aprobación sin condicionamientos.

Asimismo, es imperioso focalizar mayores esfuerzos y fomentar la actuación en la investigación y detección de prácticas anticompetitivas que puedan afectar el interés económico general. Nuestro país tiene un promedio bajísimo de análisis de prácticas anticompetitivas. En esa línea, es necesario generar normativa, estadísticas y manuales de procedimiento para políticas de clemencia (o leniency) en la lucha contra carteles. Aunque pueda parecer una simplificación, la práctica indica que no existe mucha diferencia entre fijar precios y robar. Los carteles, palabras más palabras menos, consisten en eso. Nuestro país ha hecho poco por evitar esta situación y es imperioso que se otorgue impulso a los proyectos que promueven este tipo de iniciativas de lucha anti-carteles.

Sin dudas, bajo cada uno de estos y otros capítulos surgen otras tantas cuestiones que requieren de un análisis detenido y particular.

Ahora bien, estas líneas únicamente pretenden ser breves reflexiones sobre algunos de los problemas que se suscitan como consecuencia de otro de los grandes temas que habría que abordar en un eventual balance de los últimos años de la LDC: la necesidad imperiosa de no postergar más la creación y puesta en funcionamiento del Tribunal.

Se ha dicho suficiente, tanto en la doctrina como en la jurisprudencia, a propósito de esta cuestión. Claramente, el atraso de la creación del Tribunal en más de diez años constituye una situación anormal.

Es insólito que tantos Gobiernos sucesivos hayan incumplido la expresa voluntad del legislador de la LDC durante semejante tiempo. Este “escándalo legal”, de acuerdo a cómo han calificado la situación recientes fallos judiciales, conforma un caso de mora flagrante de la Administración, cuya omisión ha producido una situación de inseguridad jurídica, causando –entre otras graves consecuencias- una innecesaria judicialización de los procesos de análisis de concentraciones (ej. caso “Cencosud”).

En los últimos meses, esta inseguridad se ha visto incluso agravada como consecuencia de ciertos fallos judiciales de alzada.

Con buen tino, tanto la Cámara en lo Penal Económico (“Telefónica de España, Olimpia y otros”) como la Cámara Civil y Comercial Federal (“Cablevisión”, “Direct TV”), se han manifestado sobre la necesidad de que la Administración proceda a la inmediata constitución del Tribunal.

Sin embargo, algunos de estos fallos también han ido más allá y han comenzado a desconocer la facultad de dictar medidas precautorias por parte de la CNDC y la Secretaría de Comercio Interior, facultades originariamente otorgadas por la LDC al Tribunal (art. 35), pero reconocidas expresamente a la CNDC y la Secretaría de Comercio Interior a través de las disposiciones transitorias de la LDC (art. 58), hasta tanto se cree el Tribunal.

Es loable la intención de la Justicia al instar para que se ponga fin a esta situación de omisión por parte del Poder Ejecutivo Nacional. Sin embargo, no se comparte que estos fallos desconozcan facultades expresamente conferidas a los órganos en cuestión, dejando de lado un enorme repertorio de medidas cautelares dictadas desde la entrada en vigencia de la LDC a través de la CNDC y la Secretaría de Comercio Interior, como órganos instructor y resolutivo respectivamente. Esta situación contribuye a incrementar aún más la situación de inseguridad jurídica de los administrados.

Más allá de las razones políticas que la motivan, la situación que se presenta ante la falta de creación del Tribunal conforme lo dispuesto por la LDC constituye una demostración más de cuánto nos cuesta a los argentinos lograr que las instituciones consagradas en el derecho formal, tomen vida propia en el derecho real. Que una disposición de carácter transitorio -como es el caso del art. 58 de la LDC- trascienda en el tiempo más de diez años sin que se de cumplimiento a la voluntad del legislador, es clara muestra de ello.

Esta realidad denota que en la Argentina todavía nos debemos una política más clara en materia de Defensa de la Competencia, que es tiempo de dejar de utilizar al sistema de Defensa de la Competencia como una herramienta de manipulación y que de una vez por todas se elimine el status quo que permite violar estas normas.

Es de esperar que la Corte Suprema pronto tome cartas en el asunto e intime a que se proceda al pronto cumplimiento de lo que dispone la LDC, para que se cree y ponga en funcionamiento el Tribunal. En ese marco, luego habrá espacio para dirimir cuestiones políticas no menores pero secundarias, como podría ser el eventual derecho de veto del Gobierno respecto a ciertas operaciones de gran relevancia o referente a sectores estratégicos u otras cuestiones similares.

  • 1
  • 2