Defensa de la Competencia

Derecho de la Competencia: Extienden Medida de Tutela Anticipada sobre WhatsApp 150 150 Pablo Trevisán

Derecho de la Competencia: Extienden Medida de Tutela Anticipada sobre WhatsApp

Mediante la Resolución 224/2022, del 13 de marzo de 2022 -publicada en el día de la fecha en el Boletín Oficial-, la Secretaría de Comercio Interior (SCI), haciendo propio el Dictamen IF-2022-08801394-APN-CNDC#MDP de fecha 28 de enero de 2022, de la Comisión Nacional de Defensa de la Competencia (CNDC),  ordenó extender «hasta la finalización de la investigación en curso, la vigencia de la medida de tutela anticipada dictada a través de la Resolución N° 492 fecha de fecha 14 de mayo de 2021» de la SCI, en los términos del Artículo 44 de la Ley N° 27.442 (LDC).

Screen Shot 2022-03-28 at 8.43.01 PM

Fuente: Dictamen CNDC.

La SCI ordenó a WhatsApp LLC y Meta Platforms Inc, así como toda otra empresa controlada por esta última, que directa o indirectamente participen del negocio de la aplicación de mensajería WhatsApp Messenger, que: «(i) se abstengan de implementar y/o suspendan la actualización de las Condiciones de Servicio y Política de Privacidad de WhatsApp Messenger, cuya entrada en vigencia se previó para el 15 de mayo de 2021; (ii) se abstengan de degradar la calidad del servicio y/o las funcionalidades de WhatsApp Messenger a los usuarios de la aplicación que no hubieran aceptado las Condiciones de Servicio y Política de Privacidad en cuestión, incluyendo (pero no limitándose) a la eliminación de mensajes persistentes o cualquier otro tipo de imposibilidad uso habitual de la aplicación; (iii) se abstengan de intercambiar los datos, metadatos y todo otro tipo de información proporcionados por los usuarios de WhatsApp Messenger y/o recopilados automáticamente por WHATSAPP LLC, con otras empresas y/o plataformas controladas por META PLATFORMS INC., incluso en los casos de usuarios que hubieran aceptado la actualización», en los términos del Artículo 44 de la LDC.

Asimismo, ordenó que dicha medida sea comunicada a la Dirección Nacional de Protección de Datos Personales, dependiente de la Agencia de Acceso a la Información Pública.

Defensa de la Competencia: Se Publica el Nuevo Valor de la Unidad Móvil 150 150 Pablo Trevisán

Defensa de la Competencia: Se Publica el Nuevo Valor de la Unidad Móvil

Defensa-de-la-Competencia-740x357

En cumplimiento por lo ordenado por la Ley de Defensa de la Competencia Nº 27.442 (LDC), mediante Resolución de la Secretaría de Comercio Interior Nº 35/2022 -RESOL-2022-35-APN-SCI#MDP- (la Resolución 35/20), publicada en el Boletín Oficial el día de la fecha, se dio a conocer el nuevo valor de la Unidad Móvil (UM).

El artículo 85 de la LDC definió a la UM como una unidad de cuenta y estableció su valor inicial en veinte pesos ($ 20). El mismo artículo 85, establece que el valor de la UM será actualizado automáticamente cada un año, utilizando la variación del Índice de Precios al Consumidor (IPC) que publica el INSTITUTO NACIONAL DE ESTADÍSTICA Y CENSOS (INDEC), organismo desconcentrado en el ámbito del MINISTERIO DE ECONOMÍA.

Dicha unidad móvil es utilizada para definir una serie de valores establecidos en diversos artículos de la LDC. Principalmente, el valor de la UM tiene relación con la determinación de los umbrales para la notificación de operaciones de concentración económica (M&A) ante la autoridad de aplicación de la LDC (es decir, cuándo deben notificarse o cuándo estarían exentas de hacerlo), los máximos y mínimos del arancel o fee de notificación que podría aplicar la autoridad de aplicación (lo que, hasta la fecha del presente, nunca ha sido aplicado por dicha autoridad) y los montos de las multas aplicables.

La Resolución 35/22, considera que “la variación entre diciembre de 2020 y diciembre de 2021 ha sido de CINCUENTA CON NOVENTA Y CUATRO CENTÉSIMOS POR CIENTO (50,94%)”.

En consecuencia, aplicando dicha variación al valor de la UM que se encontraba vigente para el año 2021 (que, hasta el día de la fecha, fue de $ 55,29), surge que el valor de la UM «para el año 2022 deberá ser igual a pesos ochenta y tres con cuarenta y cinco centavos ($ 83,45)».

Derecho de la Competencia: Condicionan Operación Mirgor – Brightstar 150 150 Pablo Trevisán

Derecho de la Competencia: Condicionan Operación Mirgor – Brightstar

Mobile Phones

La operación había sido objeto de un Informe de Objeción («IO») con fecha 28 de junio de 2021, cuando se indicó que la concentración económica notificada tenía la potencialidad de restringir la competencia, de modo tal que podía resultar perjuicio para el interés económico general, en relación con los mercados de fabricación y comercialización de teléfonos celulares y venta de teléfonos celulares en Argentina.

Una de las principales preocupaciones manifestadas por la CNDC en el IO, fue el hecho de la reducción de tres a dos las empresas relevantes en el mercado de producción y comercialización de teléfonos celulares. Además, el IO puso énfasis en la consolidación de MIRGOR como el fabricante líder en la producción de teléfonos móviles, el 51% de la capacidad máxima de producción autorizadas, y como la empresa proveedora del casi 100% de los teléfonos celulares de marca Samsung en Argentina.

El condicionamiento resuelto por la SCI, previo dictamen de la CNDC, tiene por objeto mitigar los efectos negativos que la operación generó, a partir de una serie de obligaciones que MIRGOR deberá cumplir en el plazo de 5 años.

Las obligaciones impuestas sobre MIRGOR son:

  1. vender los teléfonos móviles a carriers y retailers en condiciones no discriminatorias de mercado en relación a la comercializadora minorista GMRA;
  2. no sujetar ni condicionar la venta de los teléfonos móviles a la adquisición de otros productos;
  3. no negar injustificadamente la venta de los productos;
  4. no realizar estrechamiento de márgenes en el segmento de comercialización minorista a partir del incremento de precios mayorista;
  5. garantizar el mantenimiento y el desarrollo de los recursos humanos y productivos incorporados por efecto de la operación;
  6. informar los precios mayoristas mensuales cobrados por MIRGOR a las comercializadores de teléfonos móviles;
  7. informar los precios minoristas mensuales cobrados por GMRA;
  8. informar, si se realizarán, nuevos contratos con marcas nacionales y/o internacionales
  9. realizar un programa de integridad en materia de defensa de la competencia que deberá presentar en un plazo noventa días, que involucre a todo el personal directivo de MIRGOR, incluyendo a los directivos nombrados en otras empresas a su instancia; y
  10. hacer públicos a sus clientes y al público en general el condicionamiento impuesto.

Asimismo, para las obligaciones indicadas en los puntos 1 a 4 precedentes, MIRGOR podrá optar por cumplir con las obligaciones allí contenidas o bien ser sustituidas por una desinversión de todos los activos de retail que incluya teléfonos celulares de la empresa de MIRGOR.

Este caso constituye un importante precedente en materia de control de concentraciones, ya que desde 2018 que la autoridad de competencia argentina no condicionaba operaciones de concentración económicas. Asimismo, salvo que se presente alguna revisión judicial que lo impida, será importante seguir de cerca el monitoreo que realice la CNDC a los efectos de acreditar el efectivo cumplimiento de los condicionamientos impuestos por ésta.

CNDC: Investigación de Mercado del Transporte Aéreo de Cargas 150 150 Estudio Trevisan

CNDC: Investigación de Mercado del Transporte Aéreo de Cargas

Carga Aeroportuaria

El transporte aéreo de carga requiere del acceso a la infraestructura aeroportuaria, donde se recibe, clasifica, prepara, manipula, consolida y almacena en depósitos fiscales la carga de importación y exportación que entra o sale por avión.

En el aeropuerto internacional de Ezeiza –desde donde entra y sale más del 90% de la carga transportada por avión del país–, los servicios de terminales de carga son prestados por Aeropuertos Argentina 2000 S.A. (AA2000), a través de su unidad de negocios Terminales de Carga Argentina (TCA). De conformidad con el contrato de concesión existente entre el Estado Nacional y AA2000, se le otorga a ésta última el monopolio de la explotación del aeropuerto, incluido el negocio de cargas.

El transporte aéreo de cargas representa menos del 1% del volumen y el 35% del valor comercializado. Tal disparidad se debe al tipo de productos transportados por avión, en general, de bajo volumen y alto valor.

Los productos que se transportan son, principalmente, joyas, metales preciosos, materiales electrónicos, medicamentos, vacunas, instrumentos de precisión, productos perecederos, repuestos industriales, equipamiento médico, entre otros.

A lo largo de la investigación de mercado, la CNDC habría observado algunas cuestiones relativas a la eficiencia en la operación de la terminal y al sistema de precios de los distintos servicios cobrados que han tenido impacto en los usuarios de la terminal y, en definitiva, en el comercio exterior que se mueve por vía aérea.

Según surge de la Disposición de la CNDC, el carácter de facilidad esencial de TCA facilitaría esas prácticas, porque los usuarios no pueden dejar de contratar sus servicios.

La CNDC habría constatado que en la práctica el ORSNA estaría ejerciendo un poder de control sobre las tarifas aplicadas, aunque de forma muy genérica e imprecisa, tanto en el Contrato de Concesión como en su posterior renegociación.

En consecuencia, la CNDC emitió una serie de recomendaciones pro-competitivas al Organismo Regulador del Sistema Nacional de Aeropuertos (ORSNA), a los efectos de:

i) Evaluar la factibilidad y conveniencia de permitir que existan múltiples terminales de carga en el ámbito del aeropuerto internacional de Ezeiza que compitan entre sí.

ii) En el supuesto de que se decida mantener la operación monopólica de la terminal de cargas, y con el objetivo de evitar que el operador monopólico abuse de su poder de mercado, incluir en el próximo contrato de concesión un esquema claro y explícito de regulación de los servicios que contemple el proceso de fijación, modificación y aprobación de las tarifas cobradas por los servicios de cargas aéreas y depósitos fiscales, la definición y control de los estándares de calidad del servicio y las funcio- nes y obligaciones del ORSNA en cada caso.

iii) Promueva la implementación por parte de AA2000 de un acuerdo de nivel de servicios entre la empresa y los usuarios, en relación con los servicios prestados por la unidad de negocios TCA que establezca bases medibles de niveles de servicio, que puedan ser fácilmente comprobables.

iv) Promueva la implementación de un sistema de penalidades en los casos en los que no se alcancen los estándares de calidad establecidos, y como complemento de lo que prevé la normativa vigente en cuanto a las funciones del ente regulador.

v) Promueva la facturación separada por parte de AA2000 de aquellos servicios que su unidad de negocios TCA presta en condiciones monopólicas de aquellos que presta en competencia.

Ley de Góndolas: Exhibición de Productos de Menor Precio 150 150 Lucas Romero Manoukian

Ley de Góndolas: Exhibición de Productos de Menor Precio

supermarket

Hace poco más de un año el Congreso de la Nación aprobó la Ley Nº 27.545 de Góndolas, la cual, entre otras disposiciones, estableció en su Artículo 7º una serie de reglas de exhibición de productos que deberán cumplirse en las góndolas de los establecimientos de los sujetos alcanzados.

Una de dichas reglas, apuntada en el inciso c) del citado Artículo 7º, dispuso que en góndolas los productos de menor precio conforme la unidad de medida deberá encontrarse a una altura equidistante entre el primero y último estante.

Mediante Resolución 485/2021 de fecha 11 de mayo de 2021, publicada en Boletín Oficial el día de la fecha, la Secretaria de Comercio Interior, Paula Irene Español, dispuso que a los efectos de lo previsto en el inciso mencionado en el párrafo precedente, se entenderá como producto de menor precio a aquellos que, conforme la unidad de medida, posean el precio de lista más bajo ofertado al consumidor final con carácter no transitorio. A tal efecto, no deberán considerarse aquellos cuyo precio de lista más bajo resulten de ofertas, bonificaciones o descuentos temporales o relativos a determinados medios de pago o membresías.

Por otro lado, enumeró los productos alcanzados por la referida regla de exhibición para su comercialización en salones de venta presencial al público minorista, los cuales pueden consultarse en el Anexo I adjunto al siguiente LINK. Deberá colocarse a dichos efectos una cenefa perpendicular a la góndola con carácter destacado que contenga la leyenda “MENOR PRECIO por unidad de medida. Ley 27.545”.

Por último, la Resolución 485/2021 aclaró que para el cumplimiento de lo establecido en el inciso c) del Artículo 7° de la Ley N° 27.545 de Góndolas deberá seguirse un criterio de exhibición con disposición y agrupamiento de productos de una misma categoría con carácter vertical, contemplando a tal efecto la ubicación de los productos de menor precio en el estante medio de la góndola y equidistante de sus extremos.

ASCOLA: Libro sobre COVID-19 & Competencia 150 150 admin

ASCOLA: Libro sobre COVID-19 & Competencia

Screen Shot 2020-07-30 at 5.02.16 PM

El libro fue publicado por el Capítulo Regional de América Latina de ASCOLA – Academic Society for Competition Law, y editado por Juan David Gutiérrez Rodríguez.

La obra cubre diez jurisdicciones de nuestra región: Argentina, Brasil, Chile, Colombia, Costa Rica, Ecuador, El Salvador, México, Perú y República Dominicana. La misma analiza todos los temas relevantes del derecho y la política de la competencia que entran en juego en la situación de emergencia sanitaria global como la que vivimos actualmente: acuerdos de colaboración entre competidores, la failing firm defense, el funcionamiento de las agencias y autoridades de competencia, compras directas, monitoreo y control de precios, concentraciones empresariales, acaparamiento, precios excesivos, carteles, relación del derecho de la competencia con el del consumidor, entre otros.

La obra completa puede consultarse y bajarse aquí.

Covid-19: Reporte 24/2020 150 150 admin

Covid-19: Reporte 24/2020

En el siguiente LINK puede accederse a la sala de situación actualizada con información epidemiológica.

Nuevo plazo para inscribirse en el Programa ATP, facilidades de pago y precios de referencia (RGs 4716, 4717 y 4718/2020) 

La Administración Federal de Ingresos Públicos (AFIP) abrió una nueva oportunidad para que las empresas alcanzadas se inscriban en el «Programa de Asistencia de Emergencia al Trabajo y la Producción – ATP». Habrá tiempo hasta el 21 de mayo inclusive para acceder a los beneficios del programa que, entre otros, incluye: postergación o reducción de hasta el 95% del pago de las contribuciones patronales al SIPA y Salario Complementario, respecto de los salarios y contribuciones que se devenguen durante el mes de mayo de 2020.

En otro orden de ideas, el Organismo conducido por Mercedes Marcó del Pont reforzó el control y la fiscalización de las transacciones entre empresas de un mismo grupo a través de una reglamentación pendiente de precios de transferencia, estableciendo nuevos parámetros para identificar la rentabilidad en una operación de comercio exterior, y fijar en consecuencia el Impuesto a las Ganancias que corresponde tributar por precios de transferencia. En los próximos meses se deberán presentar las declaraciones juradas de los años anteriores.

Por último, AFIP decidió implementar un régimen de facilidades de pago que permite financiar las obligaciones impositivas incluidas en planes que finalizaron el 30 de abril último.

Audiencias virtuales en SECLO (Disp. 290/2020)

El Director Nacional del Servicio de Conciliación Obligatoria (SECLO) y personal de casas particulares reglamentó el procedimiento a distancia para la celebración de audiencias y ratificación de acuerdos, incluidos los del art. 223 bis de la Ley de Contrato de Trabajo (LCT) -suspensiones de mutuo acuerdo-.

Las audiencias pendientes se celebrarán a través de plataformas virtuales en uso y/o cualquier medio electrónico que asegure el cumplimiento de la finalidad perseguida garantizando el debido proceso.Tanto la ratificación de acuerdos espontáneos como el procedimiento de conciliación laboral obligatoria se iniciarán a través de la opción virtual del Portal web del SECLO, debiendo acompañar la documentación requerida en dicho Portal. Luego el sistema procederá al sorteo del conciliador, fijando día y horario de la audiencia, que se llevará a cabo mediante la plataforma virtual que los conciliadores dispongan, previa consulta a las partes sobre su disponibilidad tecnológica.

Nuevos vocales en la Comisión Nacional de Defensa de la Competencia (Decretos 479 y 480/2020)

Defensa-de-la-Competencia-740x357

El Presidente de la Nación nombró dos nuevos vocales en la Comisión Nacional de Defensa de la Competencia (CNDC), organismo desconcentrado de la Secretaría de Comercio Interior del Ministerio de Producción y Trabajo. Pasarán a integrar el organismo presidido por Rodrigo Luchinsky el abogado Pablo Lepere y el licenciado en economía Guillermo Marcelo Pérez Vacchini.

Aislamiento social, preventivo y obligatorio (DA 810/2020)

Continúa la ampliación del listado de actividades y servicios exceptuados del ASPO. Se incluyen ahora para todo el país:

1. Personal de la ANSES.2. Profesionales y técnicos especialistas en seguridad e higiene laboral.3. Las actividades de las concesionarias de los corredores viales nacionales, incluido el cobro de peaje.4. Actividad aseguradora desarrollada por compañías aseguradoras, reaseguradoras e intermediarios.

Además, con excepción del Área Metropolitana de Buenos Aires (AMBA), se permiten:1. Actividades religiosas individuales en iglesias, templos y lugares de culto de cercanía.2. Actividad y servicio de mantenimiento y reparación de material rodante ferroviario, embarcaciones, buques y aeronaves.3. La fabricación y provisión de insumos y repuestos indispensables para la prestación del servicio de transporte ferroviario, aéreo, fluvial o marítimo y cualquier otro que sea necesario para el mantenimiento de formaciones ferroviarias, embarcaciones, buques y aeronaves.4. Actividad de entrenamiento de pilotos, desarrollada a través de vuelos privados, en aeroclubes y en escuelas de vuelo.El listado completo de excepciones desagregado por provincias puede ser consultado AQUÍ.

Respecto a la consulta por la aplicación «CuidAR», entendemos que descargarla y utilizarla no es hoy formalmente obligatorio más que para personas que ingresen al país. De todas maneras, recomendamos evaluar su uso para llevar en el dispositivo móvil el certificado de circulación, obligatorio para las personas incluidas en las actividades y servicios exceptuados.

Acuerdos nacionales con proveedores (DA 812/2020)

El Jefe de Gabinete facultó a la Oficina Nacional de Contrataciones a realizar las compulsas tendientes a obtener las propuestas que podrán dar lugar a la celebración de Acuerdos Nacionales con proveedores, con el objeto de atender las necesidades en el marco de la emergencia sanitaria. Dichos acuerdos se gestionarán a través de la Plataforma “Acord.AR”.

Tasa mínima para plazos fijos (Comunicación A7018)

Por decisión del Banco Central de la República Argentina (BCRA), los plazos fijos tendrán a partir de hoy una tasa mínima garantizada del 70% de la tasa de Política Monetaria (equivale a una tasa de 26,6% nominal anual o 30,1% efectiva anual). Hasta ahora esa tasa sólo regía para depósitos menores a $ 4 millones, de ahorristas minoristas.

Primeras sesiones virtuales del Congreso

Por primera vez en su historia, el Congreso de la Nación sesionó en forma remota. Se destaca la aprobación por parte del Senado de 20 Decretos de Necesidad y Urgencia (DNU) dictados durante la pandemia por el Poder Ejecutivo, y la media sanción de la Cámara de Diputados a un proyecto de ley para eximir de Impuesto a las Ganancias a trabajadores de actividades y servicios esenciales como salud y seguridad.

Covid-19: Reporte 12/2020 Entrega Especial 150 150 admin

Covid-19: Reporte 12/2020 Entrega Especial

(Este artículo fue originalmente publicado por Pablo Trevisán en LinkedIn Pulse, el día 5 de abril de 2020; el enlace al mismo).

200403 image_190607_wolves_prLa ley 27.442 (LDC)[1], sancionada en mayo de 2018, incorporó varias novedades importantes al régimen argentino de derecho de la competencia.

Entre otras, amplió las facultades de la autoridad de competencia, a la que la dotó de mayor independencia, poniendo especial énfasis en la gravedad de ciertas conductas, en particular, las conductas colusorias entre dos o más competidores.

No siendo el objeto de este breve comentario ampliar sobre el detalle de las diversas novedades de la LDC, intentamos únicamente realizar algunas breves consideraciones en torno a un nuevo instituto que receptó la LDC y que, al parecer, ha sido pasado por alto hasta la fecha.

Nos referimos al art. 29 de la LDC, que dispone: “El Tribunal de Defensa de la Competencia, de conformidad con lo que establezca la reglamentación, podrá por decisión fundada expedir permisos para la realización de contratos, convenios o arreglos que contemplen conductas incluidas en el artículo 2° de la presente , que a la sana discreción del Tribunal no constituyan perjuicio para el interés económico general.”

Es importante recordar que el nuevo art. 2 de la LDC, al que hace referencia el art. 29, enumera una serie de conductas relacionadas con acuerdos entre dos o más competidores que, conforme dispone la nueva LDC, constituirían “prácticas absolutamente restrictivas de la competencia”, se presumiría “que producen perjuicio al interés económico general”, serían “nulos” y “no producirían efecto jurídico alguno”[2]; además de poder ser pasibles de sanciones que exceden los varios miles de millones de pesos.

Los permisos del art. 29 de la nueva LDC, pueden constituir una herramienta muy valiosa en ciertas circunstancias, siempre y cuando los mismos sean utilizados conforme a su fin y para casos muy particulares y por motivos debidamente fundados[3].

La situación ante la cual nos encontramos actualmente, como consecuencia de los diversos efectos negativos de la pandemia del Covid-19, otorga el marco perfecto para entender de qué se trata este instituto y para aplicarlo del modo para el cual fue concebido por el legislador.

Hace aproximadamente un mes, somos testigos de innumerables normas que se han ido emitiendo por parte del Poder Ejecutivo (como así también por las distintas autoridades provinciales y municipales, y organismos diversos).

En este tiempo, ha sido la regla escuchar referencias a conceptos tales como insumos críticos, precios máximos, solicitudes de aumento de producción, asistencias financieras varias, presunto desabastecimiento de ciertos productos e insumos medicinales, de limpieza y sanitarios, entre otros.

Por su parte, la Secretaría de Comercio Interior (SCI) resolvió la suspensión de plazos procesales en los expedientes que tramitan por ante la Comisión Nacional de Defensa de la Competencia (CNDC)[4]. Sin perjuicio de ello, se estableció un mecanismo de presentaciones de emergencia[5] y la CNDC y todo su equipo continúan trabajando activamente, en modo remoto.

Asimismo, alrededor del mundo, las distintas autoridades de competencia han ido reaccionando también según sus respectivas situaciones y según sus marcos normativos aplicables[6].

Por otro lado, no han sido pocas las voces que sugieren “mitigar”, “relajar” o “distender” la aplicación de las normas de competencia, tanto en nuestro país, como en el extranjero. Consideramos que ello puede ser una simplificación muy peligrosa e innecesaria, según cómo, cuándo, dónde y por cuánto tiempo se proponga.

Para el caso de nuestro país, partamos de la premisa que el art. 1 de la LDC dispone que el bien jurídico protegido del régimen de competencia argentino es el “interés económico general”. Dicho en términos más generales, y dejando de lado otras consideraciones más técnicas[7], el interés económico general al que refiere la LDC, no es otro que el interés público, aplicado al derecho y la política de la competencia.

Dicho esto, debe destacarse que las normas, los principios y, no menos importante, el espíritu de la LDC continúa -¡y debe continuar!- teniendo plena vigencia, aún -¡o más aún!- en la situación actual del Covid-19.

Es decir, coludir con un competidor sigue configurando una conducta absolutamente restrictiva a la competencia y se presume que produce perjuicio al interés económico general (arts. 2 y 3); abusar de una posición de dominio en un determinado mercado, sea fijando precios abusivos que impacten sobre los consumidores o realizando conductas que pudieren excluir competidores (arts. 3, 5 y 6) o realizar concentraciones económicas cuyo objeto o efecto fuere restringir la competencia (art. 8), siguen siendo conductas prohibidas bajo la LDC (art. 1).

Sin embargo, no puede dejar de tenerse cuenta que las distintas normas dictadas en el último tiempo con el noble objeto de contener la propagación de la pandemia en nuestro país, podrían llegar a implicar que ciertas personas, sean éstas personas físicas (humanas) o jurídicas, podrían verse involuntariamente inmersos en situaciones complejas, que podrían enmarcarse en algunas de las conductas previamente mencionadas.

En la práctica, podría presentarse una colisión de intereses legítimos entre diversas normas y conductas, como los intereses que pretende proteger la competencia y los que genuinamente pretenden proteger las diversas normas de emergencia sanitaria dictadas en el último mes.

Para ilustrarlo mejor, no sería raro que supermercadistas u otros jugadores de la cadena de distribución del mercado retail o de consumo, en algún momento del avance de la pandemia deban coordinar sus conductas para garantizar la provisión de alimentos; o que laboratorios, distribuidoras, droguerías, farmacias u otros, deban también acordar cómo afrontar la demanda y provisión de ciertos medicamentos o insumos críticos en distintas regiones de nuestro país, por solo nombrar dos áreas críticas -consumo y salud- que, muy probablemente, serán de las más afectadas a medida que avance la propagación de la pandemia en nuestro país.

Es aquí donde el art. 29 de la nueva LDC toma su real dimensión. Aquellos empresarios que se encuentren en las situaciones mencionadas, por un lado, no están exentos de cumplir con las normas de competencia, pero por otro, deben también cumplir las normas de emergencia.

A los efectos de dar cabal cumplimiento a las segundas, sin cometer ilícitos bajo el régimen de la LDC, la SCI -a instancias de la previa opinión de la CNDC- debería analizar estos casos y, eventualmente, de corresponder, expedir permisos claros,  debidamente fundados y de alcance temporal y geográfico acotados, que otorguen certeza a todas aquellas personas que se encuentren ante esta disyuntiva.

Asimismo, podrían ser los propios interesados quienes soliciten estos permisos a la autoridad de competencia, fundando los motivos por los cuáles correspondería que se expidan y, claramente, sin que ellos impliquen carta de indemnidad para cometer ningún tipo de conductas anti-competitivas.

De lograr esto, habremos logrado balancear correctamente los intereses en pugna, probablemente contribuyamos a que la pandemia sea atacada de un modo más óptimo en los esfuerzos conjuntos que deben realizar los sectores público y privado, y, por último, habrán dado a luz sanamente en nuestro país los permisos del novel art. 29 de la LDC.


[1] Texto Ordenado de la Ley de Defensa de la Competencia 27.442 (acceso al enlace al 3 de abril de 2020): http://servicios.infoleg.gob.ar/infolegInternet/anexos/310000-314999/310241/norma.htm

[2] Art. 2, LDC: “Constituyen prácticas absolutamente restrictivas de la competencia y se presume que producen perjuicio al interés económico general, los acuerdos entre dos o más competidores, consistentes en contratos, convenios o arreglos cuyo objeto o efecto fuere: a) Concertar en forma directa o indirecta el precio de venta o compra de bienes o servicios al que se ofrecen o demanden en el mercado; b) Establecer obligaciones de (i) producir, procesar, distribuir, comprar o comercializar sólo una cantidad restringida o limitada de bienes, y/o (ii) prestar un número, volumen o frecuencia restringido o limitado de servicios; c) Repartir, dividir, distribuir, asignar o imponer en forma horizontal zonas, porciones o segmentos de mercados, clientes o fuentes de aprovisionamiento; d) Establecer, concertar o coordinar posturas o la abstención en licitaciones, concursos o subastas. Estos acuerdos serán nulos de pleno derecho y, en consecuencia, no producirán efecto jurídico alguno.”

[3] La reglamentación del art. 29, mediante el Decreto 480/2018, dista de ser abarcativa y clara; por lo que se requiere una nueva reglamentación, que respete cabalmente el espíritu de la LDC.

[6] Por ejemplo (en todos los casos, último acceso, 3 de abril 2020): (i) EE.UU.: Declaración Conjunta del FTC y el DOJ: https://www.ftc.gov/news-events/press-releases/2020/03/ftc-doj-announce-expedited-antitrust-procedure; (ii) Europa: Declaración de la European Competition Network, https://ec.europa.eu/competition/ecn/202003_joint-statement_ecn_corona-crisis.pdf; (iii) Reino Unido: CMA – Task Force para el COVID-19, https://www.gov.uk/government/publications/covid-19-cma-taskforce/cma-covid-19-taskforce; (iv) Australia: ACCC Autoriza Ventas Coordinadas entre Mayoristas en Mercado de Medicamentos, https://www.accc.gov.au/media-release/medicine-wholesalers-to-co-operate-on-access-to-pharmaceutical-products; (v) Noruega: Konkurranse Tilsynet – Autoridad de Competencia de Noruega, Otorga Excepción Temporal a Sector de Transporte, https://konkurransetilsynet.no/transportation-sector-is-granted-temporary-exception-from-the-competition-act/?lang=en; (vi) Sudáfrica: Comisión de Competencia – Inusual, por COVID-19, recibe más de 500 Denuncias por Precios Excesivos, http://www.compcom.co.za/wp-content/uploads/2020/03/CCSA-COVID-19-statement-31-March-2020-Final-1.pdf; (vii) Chile: FNE – Declaración Pública, https://www.fne.gob.cl/declaracion-publica/, entre otros.

[7] Por ejemplo, consideraciones respecto a si ello se refiere más al bienestar de los consumidores, de los productores, de ambos, o a otras finalidades.

COVID-19: Reporte 03/2020 150 150 admin

COVID-19: Reporte 03/2020

Secretaría de Comercio Interior – Defensa de la Competencia y Defensa del Consumidor.

Mediante la Resolución 98/2020 de la Secretaría de Comercio Interior (SCI), publicada en el día de la fecha en el Boletín Oficial, se suspenden todos los plazos procedimentales y/o procesales en todos los expedientes en trámite por las Leyes 19.511, 22.802, 24.240, 25.156, 26.993, y 27.442, sus normas modificatorias y complementarias, y el Decreto N° 274/19, «por el período comprendido desde el día 16 de marzo de 2020 y hasta el día 31 de marzo de 2020, ambas fechas inclusive».

Asimismo, entre otras medidas, por mismo período, se limita únicamente a la atención de los asuntos de urgente despacho, se desafecta Mesa de Entradas de la Comisión Nacional de Defensa de la Competencia (CNDC), la cual será reemplazada por la Mesa General de Entradas del Ministerio de Desarrollo Productivo y se suspende la celebración de audiencias en el ámbito de la Dirección de Servicio del COPREC.

Además, hace saber que se aplicará la Ley de Abastecimiento 20.680, «a todo aquel cuya acción ponga en riesgo la protección del bienestar común del Pueblo Argentino».

CNDC: Informe sobre Condiciones de Competencia en Mercado de Medicamentos 150 150 admin

CNDC: Informe sobre Condiciones de Competencia en Mercado de Medicamentos

I. Introducción

La Comisión Nacional de Defensa de la Competencia (CNDC) publicó el 23 de diciembre pasado un informe técnico que resume los resultados de una serie de estudios de mercado realizados desde el año 2017 sobre las condiciones de competencia en el mercado de medicamentos, con el objeto de conocer las condiciones de competencia, en especial, lo relativo a la cadena de distribución de medicamentos y a la integración vertical y/o societaria entre laboratorios y distribuidoras y/o droguerías.

Para tales fines se requirió información y se realizaron audiencias con distintos agentes del sector (laboratorios, droguerías, distribuidoras, organismos públicos, expertos, etc.).

El mismo informe describe los aspectos relevantes del mercado de medicamentos en Argentina desde el punto de vista de la Ley de Defensa de la Competencia Nº 27.442 (LDC), enfocándose particularmente en la etapa de la distribución mayorista. No se incluye dentro del trabajo un análisis de las ventas al canal institucional, las cuales representan un 24%, aproximadamente, del total de expendios.

El informe tiene como antecedente una denuncia presentada a mediados del año 2012 por Farmacitycontra distintos actores del mercado de medicamentos (incluyendo centralmente a los laboratorios y sus tres cámaras empresariales), y una sanción impuesta a instancias de la Autoridad de defensa de la competencia contra una serie de entidades que nuclean a la totalidad de las farmacias de la provincia de Tucumán por la realización de una práctica horizontal colusiva.

Se trata de una descripción del estado de situación, que concluye la investigación oportunamente abierta por la CNDC, y de la cuál no se desprenden conductas por investigar y/o acciones recomendadas, sin perjuicio de que la propia CNDC sostiene que cabe esperar que la industria farmacéutica continúe estando en el centro de la agenda de la autoridad de aplicación de la LDC.

Anteriormente, a comienzos del año 2014, la CNDC había iniciado diversas investigaciones de oficio de mercados considerados relevantes (entre ellos el de medicamentos para uso humano). Ello, en forma concomitante con los controles de precios que lleva adelante la Secretaría de Comercio y los Regímenes Informativos de Precios instaurados mediante Resolución Nº 29/2014 y reglamentado por la Disposición 6/2014 de la Secretaría de Comercio del Ministerio de Economía y Finanzas Públicas de la Nación, y conforme al por entonces vigente Régimen Informativo conf. Resolución Conjunta Nº 66/2014 y Nº 3629/2014 de la Secretaría de Comercio y de la Administración Federal de Ingresos Públicos (AFIP), respectivamente.El número asignado a este expediente (C. 1486) corresponde con una investigación de conducta, dentro de la cual no hemos tenido conocimiento de ninguna imputación ni nos consta que el expediente haya sido archivado. Sobre este expediente no volveremos en este resumen.

A continuación exponemos una síntesis de los puntos más relevantes de este informe, sobre los cuales quedamos a total disposición para ampliar específicamente en caso de creerlo conveniente.

II. La cadena de valor en la industria farmacéutica en Argentina

La cadena de valor de la industria farmacéutica comprende las etapas de: (i) investigación y desarrollo, (ii) producción comercial; (iii) distribución mayorista; y (iv) comercialización minorista.

II.I. Investigación y desarrollo (I&D)

La investigación consiste en el reconocimiento de nuevas moléculas asociadas con propiedades de regulación de procesos biológicos que permitan el tratamiento de determinada enfermedad o patología. La fase de investigación concluye con los estudios toxicológicos y análisis de farmocinética. Concluida la investigación, el desarrollo del medicamento exige una serie de estudios pre-clínicos y clínicos para luego ser aprobado por la autoridad sanitaria correspondiente.

La I&D es una actividad fuertemente regulada en lo referido a la posibilidad de lanzamiento comercial y dependiente de la tasa de innovaciones. Existe un grupo relativamente reducido de laboratorios de capitales multinacionales que comercializan medicamentos en el país, que realizan I&D bajo protección de una patente. Estos laboratorios suelen realizar intensas actividades de marketing a fin de posicionar sus productos. Por otra parte, existen empresas locales que producen medicamentos con patentes ya vencidas.

Las actividades de innovación de los laboratorios nacionales se destinan fundamentalmente a la fabricación de nuevos productos sobre la base de drogas conocidas y con patentes vencidas. En el país existen 18 empresas de capital nacional que elaboran y/o comercializan especialidades medicinales biotecnológicas.

II.II Producción comercial

Operan en Argentina alrededor de 350 laboratorios. La mayoría son empresas nacionales con plantas industriales radicadas en el país, los cuales tienen mayor presencia en medicamentos ambulatorios. El segmento de medicamentos de alto costo es liderado por laboratorios extranjeros. Funcionan además 40 laboratorios estatales, con una participación estimada de mercado baja.

Los laboratorios argentinos están agrupados en cuatro cámaras: CAEMe (mayoría multinacionales), CILFA (medianos y grandes argentinos), COOPERALA (argentinos de menor tamaño) y CAPGEN (pequeños productores de genéricos).

Sin contar los medicamentos de alto costo, los 20 laboratorios más importantes del país acaparan el 70% de las ventas totales. Ninguno de ellos tiene una participación superior al 10%. Si bien el nivel de concentración de la industria aparentaría ser bajo, se requiere el análisis del mercado total de medicamentos desagregando hasta los niveles 3 o 4 (clase terapéutica) de la clasificación ATC (Anatomical Therapeutic Classification) o nivel de monodrogas.

Cerca de la mitad de los mercados relevantes se encuentran altamente concentrados. Respecto a los medicamentos de alto costo, se registra una elevada concentración de la oferta en un número reducido de patologías y drogas. Para la mayoría de las monodrogas (o principios activos) existe un solo laboratorio oferente.

Los principales laboratorios participan indirectamente de las etapas subsiguientes de la cadena (distribución y comercialización mayorista), por medio de vinculaciones societarias con distribuidoras, droguerías y empresas mandatarias.

II.III Distribución

En esta etapa intervienen distribuidoras y droguerías. En Argentina conviven complementariamente los sistemas de “compra-venta” (investment buying) y “entrega por operador logístico” (fee for service). Participan además visitadores médicos y visitadores farmacéuticos.

Las distribuidoras surgieron en la década del 90 como resultado de una estrategia de los laboratorios de mayor tamaño dirigida a reducir costos de distribución e inventarios. El 81% de la facturación de medicamentos vendidos en farmacias se concentra en 4 distribuidoras, las cuales tienen como accionistas a los principales laboratorios nacionales y extranjeros y tienen como clientes alrededor de 100 laboratorios (30% aprox. del total).

Cada laboratorio utiliza una única distribuidora, pero no una única droguería. Es el laboratorio quien elige la distribuidora con la que opera, mientras las farmacias son las que eligen la droguería con la cual operan. A nivel internacional la tendencia creciente es la modalidad de venta directa desde los laboratorios a las farmacias, así como modelos de intermediación mayorista reducida.

Las droguerías tienen un alcance minorista amplio y juegan un papel muy importante en áreas con gran cantidad de locales de venta o ubicadas en espacios geográficos dispersos, con baja densidad de población. Existen droguerías integrales y droguerías especializadas (distribuyen exclusivamente medicamentos de alto costo, agrupadas en CADDE). Las integrales se encuentran agrupadas en ADEM, al tiempo que las tres más grandes representan conjuntamente el 60% de la facturación de droguerías integrales. La mayoría de los laboratorios no tiene participaciones en las grandes droguerías integrales. Las droguerías especializadas no cuentan con vinculación con los laboratorios.

II.IV Comercialización minorista

Existen unas 12.700 farmacias en todo el país, las cuales se abastecen de más de una droguería. Asimismo, son dos los tipos de farmacias: unipersonal o familiar, y sucursales o franquicias. Durante la última década, se observa un gran crecimiento de las redes o cadenas de farmacias.

II.V Empresas mandatarias

Las empresas mandatarias o gerenciadoras son entidades encargadas de administrar y auditar los contratos o convenios de prestaciones de medicamentos ambulatorios y no ambulatorios celebrados entre los laboratorios y las obras sociales, las empresas de medicina prepaga, los hospitales y el resto de los organismos vinculados al sistema de salud. Las más importantes son Farmalink y Preserfar.

PAMI eliminó la intermediación de Farmalink. A partir del 1º de noviembre de 2018 esta actividad la lleva a cabo el propio PAMI a través del sistema FARMAPAMI. En marzo de 2018, se realizó una compra conjunta entre varias instituciones que permitió la reducción de precios (medicamentos de alto costo).

III. Precios

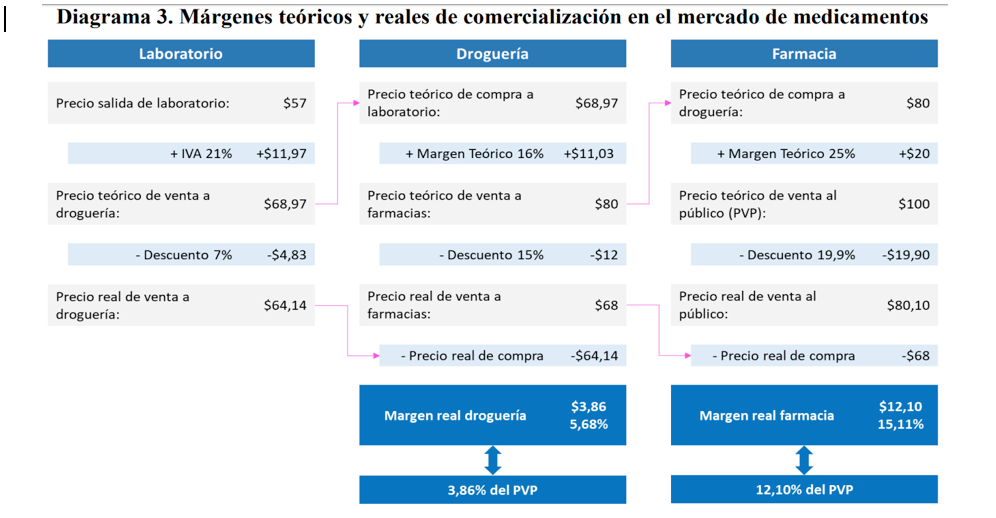
Se sostiene que los laboratorios son quienes fijan los precios a lo largo de la cadena, incluido el precio de venta al público (PVP). Para el caso de los medicamentos de alto costo, la participación de los laboratorios en la formación de precios es más directa. La configuración del sistema de precios y márgenes puede tener consecuencias que distorsionan la competencia.

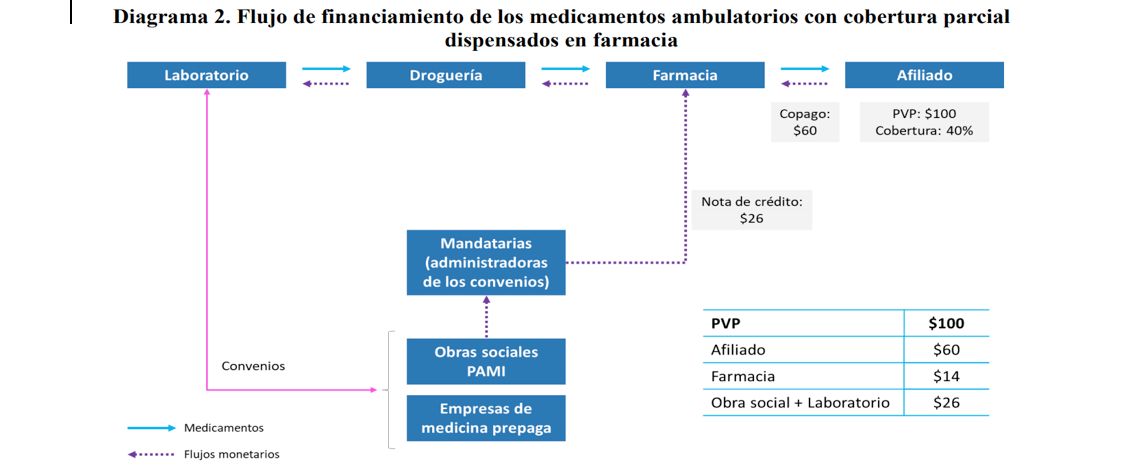
El funcionamiento del sistema de liquidación de los convenios a cargo de las mandatarias para los medicamentos ambulatorios funciona, a grandes rasgos, de la siguiente manera: Del descuento en medicamentos que recibe el paciente de parte de la obra social o prepaga (generalmente, un 40% del PVP, aunque en algunos casos, como por ejemplo en el caso de enfermedades crónicas, puede ser mayor), el seguro de salud cubre entre el 10% y el 15% del PVP (según el convenio que tenga con el laboratorio fabricante) y el resto lo absorben entre el laboratorio y la farmacia. Las mandatarias son las encargadas de liquidar el descuento de las obras sociales y prepagas en medicamentos. El proceso se inicia cuando el paciente adquiere el medicamento y recibe el correspondiente descuento. Luego el farmacéutico envía el troquel con la receta y la firma del paciente a la mandataria, la cual valida la receta y emite una nota de crédito por el porcentaje del descuento que le corresponden a la obra social o prepaga y al laboratorio, y al mismo tiempo les informa a estos dos últimos de dicha operación para que puedan validarla. El farmacéutico utiliza la nota de crédito (con plazos de pago de hasta 60 días) para cancelar deuda con la droguería. Esta última utiliza la nota de crédito para cancelar deuda con el laboratorio. El laboratorio acepta la nota de crédito como forma de pago y luego recibe por parte de las obras sociales y prepagas su parte del descuento aplicado. El Diagrama 2 ilustra este proceso.

Screen Shot 2020-03-10 at 6.23.56 PM

Fuente: informe CNDC

Screen Shot 2020-03-10 at 6.30.29 PM

Fuente: informe CNDC

 IV. Síntesis y conclusiones

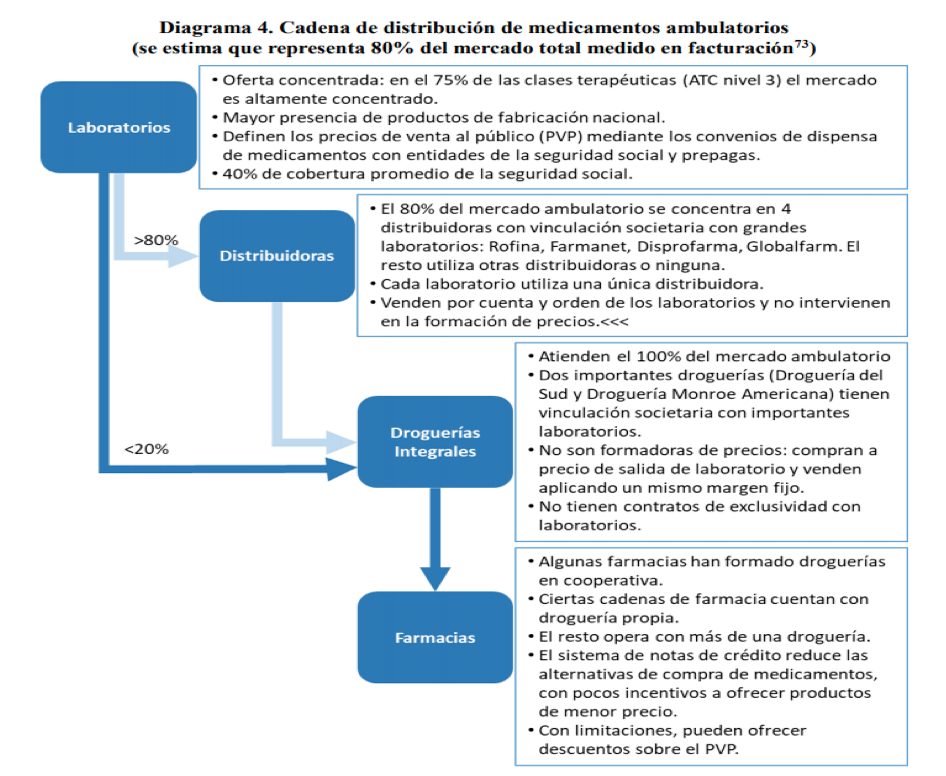
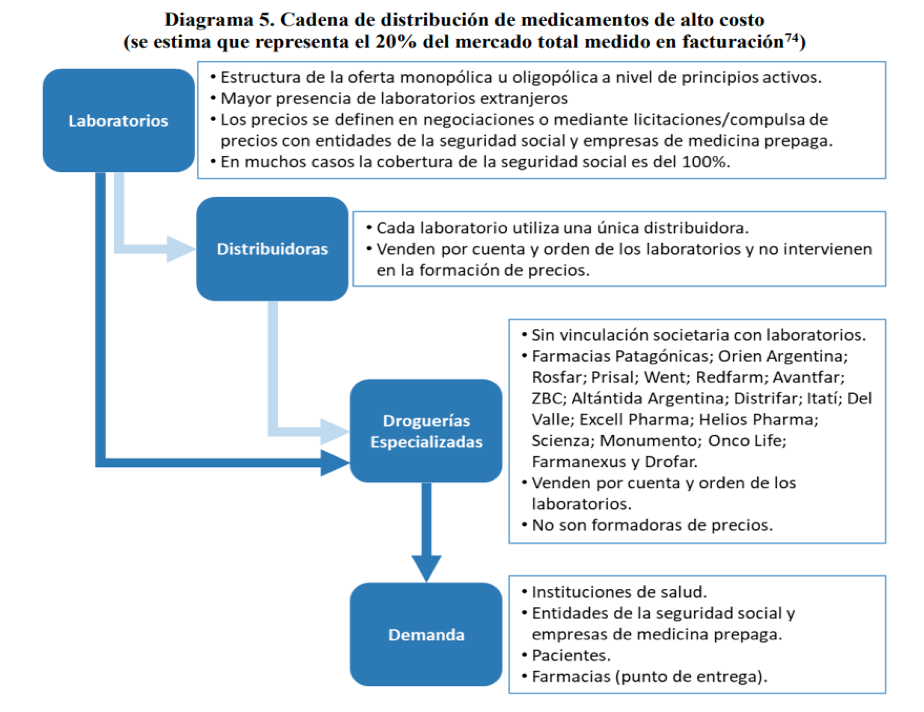
A continuación el Diagrama 4 y el Diagrama 5 muestran de modo sintético los aspectos que el informe de la CNDC destaca como de mayor relevancia acerca de la distribución y comercialización de medicamentos ambulatorios y no ambulatorios (de alto costo y hospitalarios).

 Screen Shot 2020-03-10 at 6.33.36 PM

Fuente: informe CNDC

 Screen Shot 2020-03-10 at 6.34.19 PM

Fuente: informe CNDC

El análisis de toda la información recabada por la CNDC en el marco de la investigación de referencia le permitió a la Autoridad arribar a una serie de consideraciones:

a. En primer lugar, el surgimiento de las distribuidoras tiene su origen en el ahorro de costos logísticos para los laboratorios. A nivel internacional, existe una tendencia creciente hacia esta modalidad de comercialización por la cual la comercialización mayorista se realiza a través de agentes que actúan en consignación, cobrando solo por la logística, sin tener la propiedad del inventario. En la Argentina, las distribuidoras no han reemplazado a las droguerías, sino que se han sumado como un eslabón más de la cadena. La actividad de las distribuidoras, en tanto prestadoras de servicios logísticos, presenta altas barreras a la entrada debido a que es una actividad con fuertes economías de escala y a la necesidad de realizar altas inversiones para cumplir con los estándares que son exigidos para poder participar del mercado. Dadas estas características, en esa etapa opera un número reducido de firmas que distribuyen toda la cartera de medicamentos: ambulatorios, no ambulatorios y de alto costo. La mayor parte de los laboratorios no se encontrarían significativamente imposibilitados de cambiar entre distribuidoras o vender directamente a las droguerías, sin recurrir a los servicios de las distribuidoras. El capital social de las cuatro mayores distribuidoras está constituido (directa o indirectamente) por los mayores laboratorios. La suma de las participaciones de dichos laboratorios en el total de la industria es 37,7%. Por tanto, dichas distribuidoras mayoritariamente distribuyen medicamentos de terceros no vinculados. Las participaciones accionarias pueden darles a los laboratorios accionistas acceso a información sobre la competencia que no se encuentra de otro modo disponible en el mercado, lo cual podría facilitar prácticas anticompetitivas. Sin embargo, las distribuidoras han manifestado que existen estándares altos de confidencialidad de la información de cada laboratorio, y dichos estándares están plasmados en los contratos de las distribuidoras con sus clientes. En los hechos los laboratorios distribuyen sólo a través de una distribuidora.

b. En segundo lugar, en el marco de la investigación se ha observado que existen dos tipos muy distintos de droguerías: las integrales y las especializadas. Las droguerías integrales comercializan la gran mayoría de las especialidades medicinales y laboratorios del mercado. Las droguerías especializadas distribuyen exclusivamente medicamentos de alto costo. El mercado de las droguerías integrales se concentra en tres droguerías que conjuntamente representan alrededor del 60% de la facturación total del segmento de droguerías integrales: Droguería del Sud, Droguería Monroe Americana y Droguería Suizo Argentina. En las droguerías, la presencia de laboratorios accionistas (de modo directo o indirecto) es menor que en el caso de las distribuidoras. En relación a las droguerías especializadas que distribuyen medicamentos de alto costo, no existiría participación societaria de ningún laboratorio. Se ha observado que, en general, las farmacias se abastecen de más de una droguería para su negocio diario. Las grandes droguerías integrales coexisten con otras de menor tamaño y presencia regional, algunas con participación relevante en las zonas donde distribuyen. Entre estas últimas se destaca la presencia de cooperativas, las cuales en muchos casos están conformadas por farmacias o cadenas de farmacias y parecen ser una forma de agregación de la demanda de las farmacias.

c. En tercer lugar, se ha observado que a pesar de que los laboratorios no tienen participaciones societarias significativas en las droguerías y ninguna participación en farmacias, tienen la capacidad de fijar el precio de venta al público (PVP) de los medicamentos, lo cual parece ser la resultante de los convenios de dispensa de medicamentos con las distintas entidades de la seguridad social, que en general incluyen las condiciones en las cuales se realiza la distribución y dispensa de los medicamentos incluidos en los convenios. En su operatoria, estos convenios incluyen un mecanismo de reembolso a las farmacias a través de notas de crédito que, en los hechos, reduce sus alternativas de compra y puede producir cierta fidelización de las farmacias en relación a ciertos productos. Por todos los factores precedentes, se concluye que la posibilidad de que las droguerías o las farmacias puedan ofrecer precios más bajos que los establecidos por los laboratorios o medicamentos genéricos es muy reducida. En el caso de la sustitución por medicamentos genéricos cobran especial relevancia los estudios de bioequivalencia en los casos en que procedan.

Finalmente, la CNDC concluye sosteniendo: “Dadas las particulares condiciones de competencia en las que opera la industria farmacéutica en la Argentina y la importancia desde el punto de vista sanitario de que la población pueda tener el debido acceso a los medicamentos necesarios, y en línea con la práctica de las autoridades de competencia de los países con experiencia más extendida, cabe esperar que la industria farmacéutica continúe estando en el centro de la agenda de la autoridad de aplicación de la Ley 27.442 de Defensa de la Competencia”.

En nuestra opinión, a través de este informe se comienza a describir y analizar la realidad de la producción, distribución y comercialización de medicamentos en Argentina, identificando los distintos actores – algunos de los cuales son dispuestos o exigidos por la regulación y otros han sido creados por la dinámica local, es especial: intermediarios y mandatarios –, pero no avanza, sin embargo, en el análisis de los efectos o condicionamientos que esa estructura ha generado.

En este sentido, el sistema implementado de hecho, de manera consiente o no, pareciera permitir la concentración vertical, generando un contexto favorable para el intercambio de información sensible; al mismo tiempo, pareciera concentrarse el poder de venta de arriba hacia abajo, usando intermediarios no regulados (distribuidoras y mandatarias), mientras que las farmacias se mantendrían atomizadas. Observamos que este informe no se ha referido a la concentración que pareciera también viene sucediendo entre entidades de seguros médicos y centros de salud.

El trabajo tampoco avanza sobre el análisis de ciertas prácticas observadas; por ejemplo: publicación de precios, sistema de fijación de precios y márgenes; sistema de reembolsos a través de notas de crédito y en el contrapeso que ejercen o podrían ejercer las entidades de la seguridad social y las empresas de medicina prepaga en la formación del precio de venta al público de los medicamentos ambulatorios a raíz de su poder de compra.

En consecuencia, bajo este análisis, no se han dado objeciones de la ex CNDC a la estructura general del mercado de medicamentos que fundamenten la apertura de investigaciones de conductas ni condiciones adicionales para procesos de concentración.